
Jaký je rozdíl mezi rozvahou a Výsledovkou?
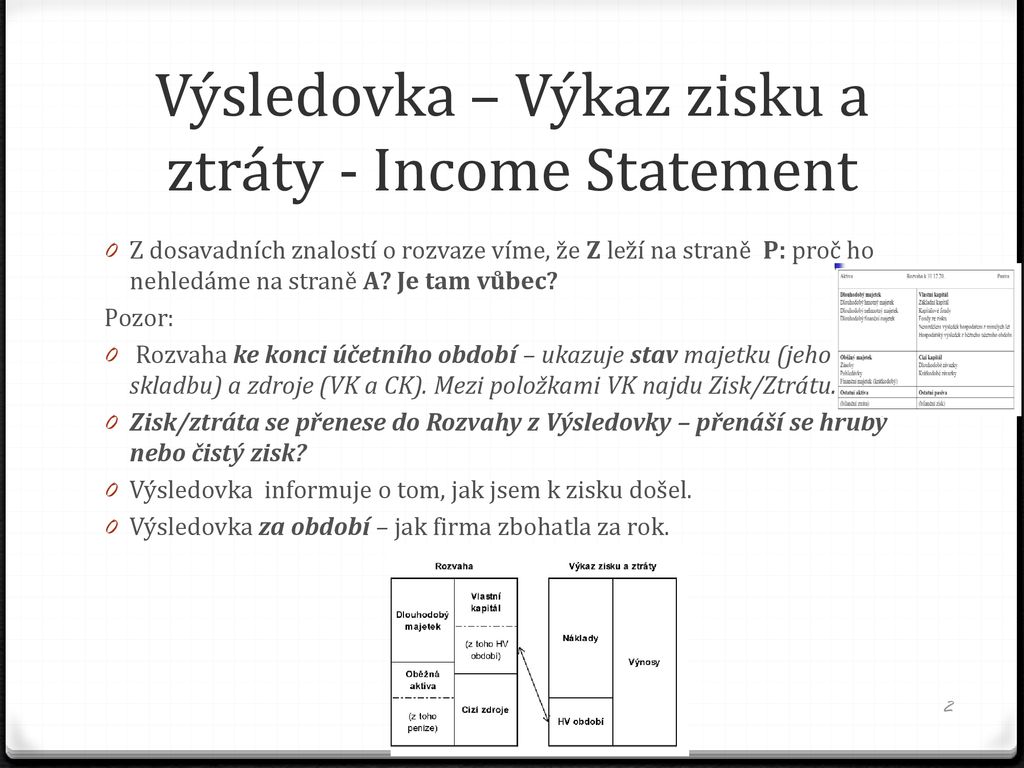
Jaký je základní vztah mezi rozvahou a Výsledovkou
Rozvaha hovoří o struktuře majetku a o zdrojích nabytí majetku (v účetním smyslu). Výsledovka objasňuje z jakých položek (nákladů a výnosů) vznikl výsledek hospodaření (zisk nebo ztráta).
Archiv
Co to je výsledovka
Výsledovka je zkrácený výraz pro výkaz zisků a ztráty. Je jedním ze základních účetních ukazatelů a povinných výkazů v účetní závěrce, společně s rozvahou. Rozvaha sleduje aktiva a pasiva k určitému datu, jedná o tzv. statický výkaz.
Co nám říká rozvaha
Rozvaha (zastarale bilance) je jedním ze základních výkazů účetní závěrky. Tento finanční výkaz podává přehled o majetku podniku (aktivech) a zdrojích jeho krytí (pasivech) v peněžním vyjádření k určitému datu (rozvahovému dni) a umožňuje tak posoudit finanční postavení podniku.
Co se dá vyčíst z rozvahy
Z rozvahy lze například vyčíst, jak vysoké pohledávky a závazky společnost má. Dále lze z rozvahy vyčíst celkovou zadluženost vůči různým finančním institucím. Rozvaha tak podává ucelený obraz o finanční pozici účetní jednotky.
Jak se dělá rozvaha
Jak sestavit rozvahu (bilanci)
Postupujete tím způsobem, že nejdříve vypočítáte dobu inkasa/obratu jednotlivých složek provozního kapitálu za předchozí období. Hodnoty, které získáte, představují východisko pro stanovení cílů na následující období.
Jak vypadá rozvaha
Rozvaha má dvě strany a to aktiva a pasiva. Pro účetnictví je charakteristický dvojí pohled na majetek: uspořádaný podle složení nebo druhu (aktiva, levá strana rozvahy), uspořádaný podle toho, z jakých zdrojů byl pořízen (pasiva, pravá strana rozvahy).
Jak vypadá výsledovka
Výsledovka je tvořena pouze nákladovými a výnosovými účty. Na jedné straně figurují náklady provozní, finanční a mimořádné. Na straně druhé jsou výnosy provozní, finanční a mimořádné. Po odečtení výnosů od nákladů lze snadno zjistit, zda společnost dosáhla zisku nebo ztráty.
Jak vypočítat marži z výsledovky
HODNOCENÍ TRENDU PŘIDANÉ HODNOTY
Ukazatel marže přidané hodnoty se vypočítá z výsledovky: ukazatel marže přidané hodnoty = přidaná hodnota / (tržby za prodej zboží + tržby za prodej výrobků a služeb).
Co lze vyčíst z výsledovky
Jinak lze říci, že výsledovka ukáže podnikateli jakého hospodářského výsledku jeho firma docílila za sledované a minulé účetní období. Výkaz zisků a ztrát se vždy vztahuje k určitému období a podle zákona o účetnictví je povinnou součástí účetní závěrky. Výsledovka je tvořena pouze nákladovými a výnosovými účty.
Jak cist v účetních Vykazech
Kniha je určena manažerům, kteří se potřebují rychle zorientovat v účetních výkazech dané společnosti a chtějí se seznámit se základními principy českého účetnictví. Dále ji využijí analytici, pracovníci controllingových oddělení a interního auditu a studenti vysokých škol.
Kdy je Rozvahovy den
Řádnou nebo mimořádnou účetní závěrku sestavují účetní jednotky k rozvahovému dni, to je den, kdy uzavírají účetní knihy. V případě řádné účetní závěrky se uzavírají účetní knihy k poslednímu dni účetního období.
Jak se dělá výsledovka
Výsledovka je tvořena pouze nákladovými a výnosovými účty. Na jedné straně figurují náklady provozní, finanční a mimořádné. Na straně druhé jsou výnosy provozní, finanční a mimořádné. Po odečtení výnosů od nákladů lze snadno zjistit, zda společnost dosáhla zisku nebo ztráty.
Jak zjistit obrat firmy z rozvahy
Obrat vlastně vyjadřuje obchodní úspěšnost firmy na trhu. Nově je obrat již přímo zobrazen v posledním řádku výkazu zisku a ztráty.
Co to je výnos
Výnos v ekonomii podniku představuje peněžní částky, které podnik získal z veškerých svých činností za určité období (měsíc, rok) bez ohledu na to, zda v tomto období došlo k jejich úhradě. Opakem výnosů jsou náklady.
Jak vypočítat EBIT z výsledovky
EBITK čemu je ukazatel EBIT dobrý v praxi.Jak se počítá EBITEBIT = EBT (hrubý zisk) + nákladové úroky.
Jak se počítá výsledovka
Jeho výši vypočteme odečtením nákladů od výnosů finančních činností. Pokud se sečte provozní a finanční výsledek hospodaření snížený o daň z příjmů, je získána další položka výsledovky – výsledek hospodaření za běžnou činnost. Ve výsledovce se musí objevit i mimořádný hospodářský výsledek.
Co je to účetní rozvaha
Účetní rozvaha je výkaz o majetku podniku či firmy. Podle ní lze zjistit, kolik majetku společnost k danému dni vlastní a jak ho získala. Samotná rozvaha má pouze omezenou vypovídací hodnotu, protože z ní je možné vyčíst stav majetku firmy k danému dni. Jinými slovy, je to taková foto momentka účetnictví.
Jak se vyznat ve výkazu zisku a ztrát
Na jedné straně výsledovky se objevují náklady provozní, finanční a mimořádné a na straně druhé provozní, finanční a mimořádné výnosy. Náklady a výnosy jsou účtovány k okamžiku, kdy vznikly. To mnohdy vůbec neodpovídá skutečným peněžním výdajům a příjmům, proto se ve výsledovce příjmy a výdaje neobjeví.
Co to je fiskální rok
(Fiscal Year) Rok ve smyslu období, na které se váže povinnost zpracovávat daňové přiznání z titulu daně z příjmu.
Kdo musí mít účetní závěrku
Účetní závěrku povinně ověřenou auditorem musí mít akciové společnosti, které splnily alespoň jedno, a ostatní účetní jednotky, které splnily aspoň dvě z následujících kritérií: aktiva převyšují 40 milionů Kč roční úhrn čistého obratu převyšuje 80 milionů Kč průměrný přepočtený stav zaměstnanců činí více než 50.
Kdy vzniká výnos
Výnos vždy vzniká v souvislosti s hospodářskou činností podniku jako ekvivalent za prodané výrobky, zboží, či provedené služby. se snížením či zánikem dluhu (spíše výjimečně).
Jak se počítá výnos
V případě výpočtu čistého výnosu z investice musíme z měsíčního zisku odečíst také náklady na udržení investice, opravy, různé poplatky, pojištění atd. Pro jednoduchost výpočtu budu počítat s náklady ve výši 1.000/měsíc na bytovou jednotku. Skutečná výše nákladů může být velice rozdílná.
Jak vypočítat EBIT z rozvahy
EBITK čemu je ukazatel EBIT dobrý v praxi.Jak se počítá EBITEBIT = EBT (hrubý zisk) + nákladové úroky.
Kdy se sestavuje rozvaha
Vytváří se v konkrétních časových obdobích života podniku – při zahájení podnikatelské činnosti (zahajovací rozvaha), na začátku účetního období (počáteční rozvaha) a na konci účetního období (konečná rozvaha), kdy je zároveň součástí účetní závěrky.
Kdy je účetní období
Účetní období je období, za které účetní jednotka vyhotovuje účetní závěrky. Účetní období trvá zpravidla jeden rok (respektive 12 po sobě jdoucích kalendářních měsíců).


0 Comments