
Co s účtem 426?
Kdy účtovat na 426
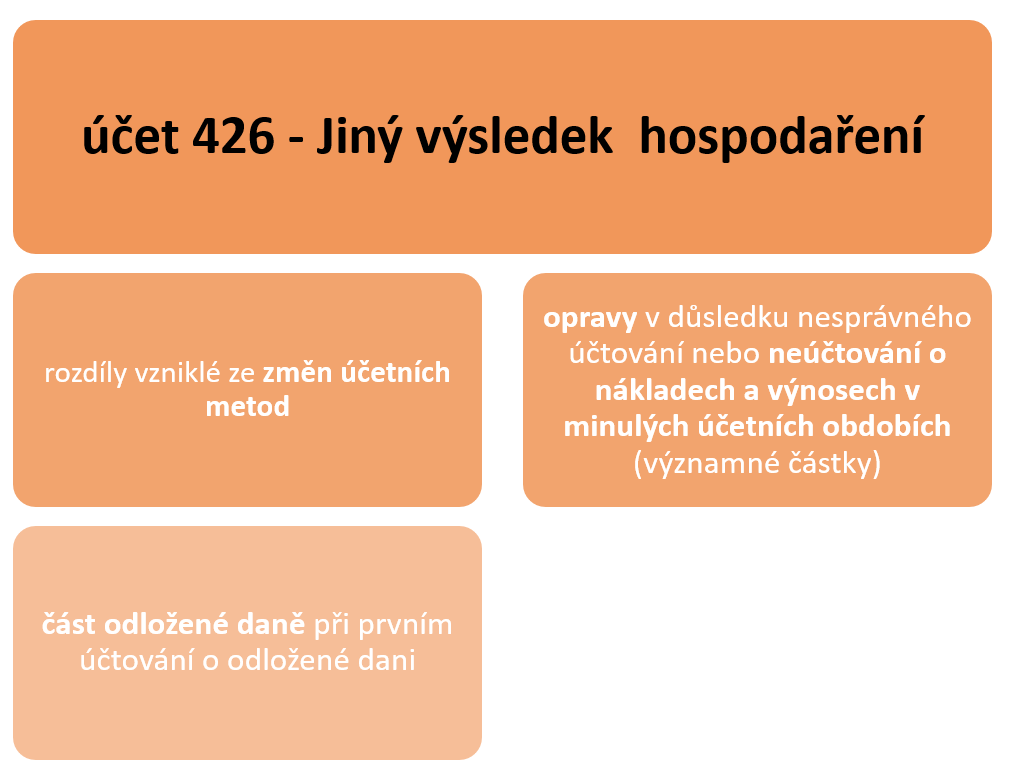
Na tento účet vykazujeme rozdíly ve změně účetní metody, část odložené daně nebo opravu v důsledku nesprávného účtování nebo neúčtování o nákladech a výnosech v minulých účetních obdobích, pokud jsou významné.
ArchivPodobné
Jak účtovat na 426
Místo „nového“ účtu 426 lze použít i účty 428 nebo 429 (nerozdělený zisk / neuhrazená ztráta minulých let), nejlépe s příslušným analytickým členěním, případně jakýkoliv účet účtové skupiny 42.
ArchivPodobné
Kdy zaúčtovat ztrátu
Je o něm účtováno až při uzavírání účetních knih, a to na účet 710 – Účet zisků a ztrát. Společnost za rok 2020 hospodařila s kladným výsledkem hospodaření, tedy ziskem ve výši 350 Kč. Společnost dosáhla za rok 2020 mínusového výsledku hospodaření, vykazuje tedy za tento rok ztrátu.
Kdy použít účet 408
Opravy předcházejících účetních období" (účet 408) obsahuje opravy předcházejících účetních období, které jsou významné a ovlivnily by v předcházejících účetních obdobích výši výsledku hospodaření; za významnou se považuje každá jednotlivá oprava, jejíž výše dosahuje alespoň 0,3 % hodnoty aktiv netto za minulé účetní …
Jak účtovat opravy minulých let
Významné opravy v důsledku nesprávného účtování nebo neúčtování o nákladech a výnosech v minulých účetních obdobích, tedy opravy v období po schválení účetní závěrky a déle, se účtují na vrub nebo ve prospěch rozvahového účtu „Jiný výsledek hospodaření minulých let“ (viz účet 426-Jiný výsledek hospodaření minulých let) …
Co má vliv na výsledek hospodaření
Výsledek hospodaření se vypočítá z výsledovky jako rozdíl výnosů a nákladů. Zisk vznikne pokud jsou výnosy vyšší než náklady. Pokud jsou výnosy nižší než náklady, vznikne ztráta. Výsledek hospodaření však nezohledňuje povahu těchto nákladů a výnosů.
Jak účtovat příjmy příštích období
Příjmy příštích období
Příkladem může být výnos z pronájmu nebytových prostor, který bude zaplacen, resp. vyfakturován až v příštím období. Tedy v roce 2023 vyfakturujete a dostanete zaplaceno za nájemné za rok 2022. V účetním roce 2022 zaúčtujete v agendě Časové rozlišení výnosy z nájemného na účty 385/602.
Co s neuhrazenou ztrátou minulých let
V případě, že jednotka nemá dostatek zdrojů na uhrazení ztráty, je možno neuhrazenou část převést do dalších let. Tento účet patří do 4. účtové třídy, která se všeobecně řadí k pasivům.
Jak se vyznat ve výkazu zisků a ztrát
Na jedné straně výsledovky se objevují náklady provozní, finanční a mimořádné a na straně druhé provozní, finanční a mimořádné výnosy. Náklady a výnosy jsou účtovány k okamžiku, kdy vznikly. To mnohdy vůbec neodpovídá skutečným peněžním výdajům a příjmům, proto se ve výsledovce příjmy a výdaje neobjeví.
Jaké účty musí být nulové
Účty pořízení zásob (111, 131) by měly mít k rozvahovému dni nulový zůstatek. Zůstatky na účtech zásob (112, 132) by měly souhlasit se stavem zásob ve skladové evidenci a se skutečným stavem zjištěným v účetnictví. Celková aktiva v rozvaze by měla být rovna celkovým pasivům.
Co se účtuje na účet 538
Pro účtování o správních poplatcích, spotřebě kolků, dálničních známkách, mýtu, poplatcích obcím apod. se používá účet 538 – Ostatní daně a poplatky. V praxi se občas setkávám s tím, že na účtu 538 je kromě kolků zaúčtována i odměna notáři např. za sepsání společenské smlouvy.
Jak opravit počáteční stav účtu
V případě vedení účetnictví pro podnikatele, příspěvkové nebo nevýdělečné organizace (netýká se daňové evidence) si můžete stav na účtu v agendě Pokladna, resp. Banka opravit v agendě Účetnictví/Počáteční stavy/Počáteční stavy účtů.
Jak zaúčtovat faktury z minulého roku
Obdrženou přijatou fakturu poté zadáte s daty 20xx+1 a zaúčtujete ji na účty 383/321, 343/321. Pokud máte ve vnitřní směrnici dáno, že doklady přijaté v lednu můžete ještě zadávat do knihy došlých faktur minulého roku, poté nebudete provádět časové rozlišení.
Jak spočítat celkově výnosy
rovnice výnosůV=x ×p.bod zvratu nastává v okamžiku, kdy se výnosy rovnají nákladům (V=N)p ×x=F+v ×x.F=xp-vx.F=x ×(p-v)… po úpravě vzoreček pro výpočet bodu zvratu.x= F/(p-v)
Jak uhradit ztrátu minulých let
V případě, že jednotka nemá dostatek zdrojů na uhrazení ztráty, je možno neuhrazenou část převést do dalších let. Tento účet patří do 4. účtové třídy, která se všeobecně řadí k pasivům.
Co jsou výnosy příštích období
Výnosy příštích období jsou uskutečněné příjmy za výkony, jež budou poskytnuty v budoucnosti. Pojem se řadí do kategorie časového rozlišení. Obvyklé případy výnosů příštích období jsou: nájemné přijaté předem.
Co patří do časového rozlišení
Patří sem účetní případy, které jsou výdajem běžného období, ale nákladově souvisí s následujícím účetním obdobím. Ide o „předplacení” nákladu, který bude realizován až v příštím účetním období. Tento účet je rozvahový účet aktiv, účetní jednotka zde účtuje pohledávku vůči příjemci peněz.
Jak dlouho lze uplatnit daňovou ztrátu
Ztrátu lze uplatnit zpětně za dvě bezprostředně předcházející zdaňovací období. Tj. v případě ztráty za 2022 ji lze uplatnit za období 2020 a 2021. Výše uplatnitelné daňové ztráty je omezena maximální částkou 30 000 000 Kč (v souhrnu za obě předcházející období).
Jak číst rozvahu a výsledovku
V rozvaze můžeme vždy najít tři důležité části: (1) aktiva, tedy položky představující majetek ve vlastnictví společnosti, (2) pasiva představující finanční závazky a (3) vlastní jmění (equity), patřící vlastníkům firmy. Obrázek 2: Bilanční rovnice vyjadřuje rovnost aktiv (majetku) a pasiv (zdrojů financování).
Kde se zobrazuje zisk v rozvaze
Ve výsledovce vyčtete rozdíl výnosů a nákladů nazývaný hospodářský výsledek. Kladný výsledek označuje zisk firmy, záporný výsledek ztrátu firmy.
Jaké účty se Inventarizují
Dokladová inventura se provádí i u jiných aktiv a pasiv (inventarizují se totiž zůstatky všech rozvahových účtů, tj. účtové skupiny 0 až 4), případně u skutečností účtovaných na podrozvahových účtech.
Co dělat když mi nesedí aktiva a pasiva
Pokud nesouhlasí aktiva a pasiva v běžném období zkontrolujte ještě, zda nemáte v agendě Účetní deník zaúčtovaný doklad před 1.1. daného roku. Pokud nesouhlasí aktiva a pasiva v minulém období, zkontrolujte agendu Účetnictví/Počáteční stavy/Výkazy minulého roku.
Co je účet 213
Účet 213 – Ceniny
Na tomto účtu účetní jednotka sleduje stav a pohyb cenin před jejich vydáním. Ceninami se rozumí např. telefonní karty, kolky, poštovní známky, dálniční známky apod. Na tomto účtu se také zachycují poukázky s vyznačenou jmenovitou hodnotou, které slouží k úhradě za služby veřejného stravování.
Jak se účtuje clo
Pokud bylo zboží již prodáno, doměrek cla se zaúčtuje do daňových nákladů na účet kde se účtuje hodnota zásob při prodeji. Pokud zboží nebylo prodáno, doměrek se zaúčtuje jako složka pořizovací ceny. Doměrek cla zvyšuje pořizovací cenu, proto je nutné daný doměrek zaúčtovat přímo na daný předpis pro danou zásobu.
Jak účtovat počáteční šťávy
Počáteční zůstatky aktiv se zachycují účetním zápisem na stranu Dal počátečního účtu rozvažného, to znamená MD aktiva/D 701.Počáteční zůstatky pasiv se zachycují účetním zápisem na stranu Má Dáti počátečního účtu rozvažného ve prospěch příslušných nově otevíraných účtů pasiv, to znamená MD 701/D pasiva.


0 Comments