
Co je přímá a nepřímá daň?
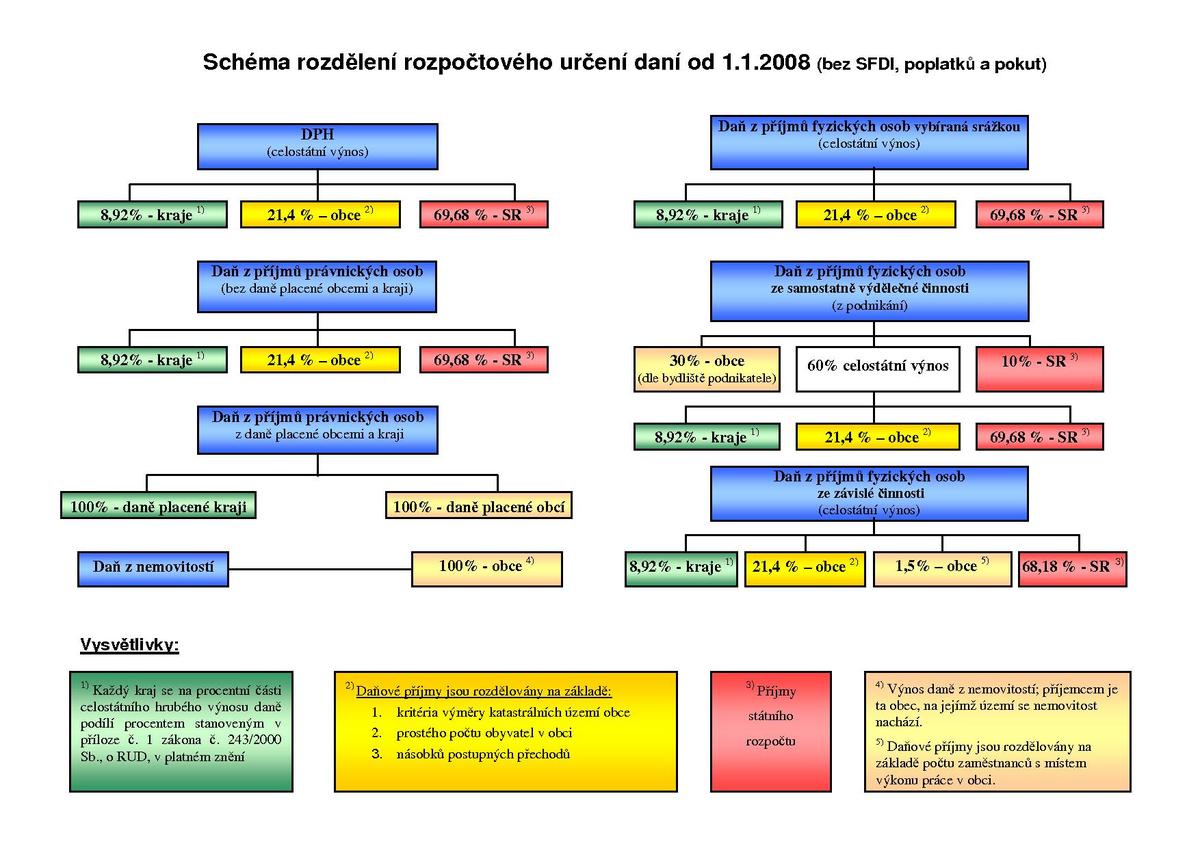
Co patří mezi daně nepřímé
Typickým příkladem nepřímé daně univerzální je daň z přidané hodnoty (DPH), kterou platí každý z nás při nákupu zboží a služeb. Nepřímou daní selektivní je pak například spotřební daň, kterou stát uvaluje na produkty, jejichž spotřebu chce omezit, protože jsou škodlivé pro společnost.
Archiv
Co to jsou přímé daně
Přímá daň je zákonem určená povinná platba do státního rozpočtu, která se od nepřímé daně liší skutečností možné přesné definice subjektu, jenž bude tuto daň platit. Přímá daň patří spolu s nepřímou daní mezi dva základní druhy daní. Jedná se o daň, která je přímo adresována konkrétním osobám.
Co je to daň z příjmu
Daň z příjmů fyzických osob je daní, která se platí z příjmů dosažených v daném roce. Mezi tyto příjmy patří: příjmy z pracovního poměru, příjmy ze samostatné výdělečné činnosti, některé státní dávky, státní, firemní i osobní penze, úroky z úspor, dividendy, příjmy z nájmu a příjmy z fondů.
Jaké jsou přímé daně v ČR
Přímé daně lze rozdělit do dvou skupin. Tou první jsou daně z příjmů (nebo také daně důchodové), kam se řadí daně z příjmů fyzických i právnických osob. Druhou pak daně majetkové, mezi něž se řadí daň z nemovitostí (pozemky, stavby, bytové i nebytové jednotky), daň silniční a tzv. daně převodové (např.
Archiv
Co to je základ daně
Základem daně je částka, o kterou příjmy plynoucí poplatníkovi ve zdaňovacím období přesahují výdaje prokazatelně vynaložené na jejich dosažení, zajištění a udržení.
Jak se dělí daně z příjmů
Zákon o daních z příjmů (ZDP) se dělí na daň z příjmů fyzických osob, daň z příjmů právnických osob a společná ustanovení. Pokud nemají spolky žádné zdanitelné příjmy, nemusí podávat daňové přiznání k dani z příjmů právnických osob a ani oznamovat, že jim žádná daňová povinnost nevznikla.
Kdo platí daň z příjmu
Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Jak neplatit daně
Za rok 2018 lze při splnění zákonných podmínek snížit základ daně o dary, úroky z úvěru na bydlení, příspěvky na penzijní připojištění a doplňkové penzijní spoření, příspěvky na životní pojištění, členské příspěvky zaplacené odborové organizaci, úhrada za zkoušky ověřující výsledky dalšího vzdělávání.
Kdy se musí danit příjem
Jestliže za vás podává daňové přiznání k dani z příjmů fyzických osob daňový poradce nebo advokát, platí lhůta 6 měsíců po uplynutí zdaňovacího období. V případě zdaňovacího období, kterým je kalendářní rok, je tato lhůta do 1. 7. následujícího kalendářního roku.
Jak se dani příjmy
Daň z příjmu je stanovena jako 15 % ze základu daně (příjmy přesahující výdaje vynaložené na jejich dosažení). Výpočet základu daně ještě obsahuje odečitatelné položky (tzv.
Co patří do základu daně
Základem daně je příjem ze závislé činnosti, od zdaňovacího období roku 2021 NEzvýšený o pojistné na zdravotní a sociální pojištění, které hradí zaměstnavatel – institut tzv. „superhrubé mzdy“ byl od 1. 1. 2021 zrušen.
Jak zjistit základ daně z příjmů
Příjem nejdříve zařadíme do příslušné skupiny (dle § 3 ZDP) a vypočítáme neupravený základ daně. Pokud máme příjmů více, hovoříme o dílčích základech daně. Součtem dílčích základů daně získáme opět základ daně. U příjmů ze závislé činnosti a funkčních požitků je základem daně superhrubá mzda.
Kdy se neplatí daň z příjmu
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Kdo nemusí platit daně
Jestli jste v loňském roce pracovali u jediného zaměstnavatele a neměli žádné další příjmy, daňové přiznání podávat nemusíte. Jinak ale tuto povinnost mohou mít studenti, matky na rodičovské dovolené i důchodci. A někdy se dokonce vyplatí ho podat, i když nemusíte.
Co je to příjem
Příjem jsou možnosti spotřeby nebo investic, které fyzická nebo právnická osoba získá v určitém časovém období v podobě peněz nebo naturálií. Obvykle se mluví o příjmech u fyzických osob, zatímco u právnických osob se jejich příjem nazývá zisk.
Kdy se platí daň z příjmu
Termín pro podání daňového přiznání osobně
prosince 2022. Tři měsíce od konce kalendářního roku uplynou 31. března, nicméně v praxi si finanční úřady vykládají daňový řád tak, že poslední dnem lhůty pro podání daňového přiznání je den následující po uplynutí tří měsíců od konce zdaňovacího období – tedy 1. dubna.
Co není předmětem daně z příjmů
Předmětem daně z příjmů právnických osob jsou příjmy (výnosy) z veškeré činnosti a z příjmů s nakládání s majetkem, není-li v zákoně stanoveno jinak. Předmětem daně nejsou příjmy, které se získaly nabytím akcií, zděděním nebo darováním nemovitosti, movité věci nebo majetkového práva s výjimkou příjmů z nich plynoucích.
Jaké příjmy se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Jaký příjem se musí zdanit
„(1) Daňové přiznání je povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč (50 000 Kč od 2023), pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně.
Co patří mezi příjmy
Příjmy státního rozpočtu tvoří především daně, dále cla, poplatky a další příjmy. Výdaje státního rozpočtu pokrývají činnosti státu, které jsou buď dané zákonem případně ústavou (tzv. mandatorní výdaje), nebo jimiž vláda realizuje svoji politiku.
Co se bere jako příjem
Do příjmů se zahrnuje hrubá mzda (ne superhrubá), hrubé příjmy z podnikání (ne příjmy minus výdaje), příjmy z pronájmu (opět bez odpočtu výdajů), důchody ze sociálního zabezpečení (starobní, invalidní), nemocenské dávky, peněžitá podpora v mateřství a dávky v nezaměstnanosti.
Kdo je plátce příjmů
Plátcem daně u DPFO se v podstatě rozumí poplatník se sídlem nebo bydlištěm na území České republiky, který je plátcem: příjmu ze závislé činnosti, příjmu, z kterého je daň vybírána srážkou podle zvláštní sazby daně, nebo. příjmu, z kterého se sráží úhrada na zajištění daně.
Kdo musí platit daně
Podle zákona o daních z příjmů, § 38g, musíte přiznání podat, pokud vaše roční příjmy podléhající dani z příjmů fyzických osob za uplynulý rok (tj. 2022) přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně.


0 Comments