
Jaké jsou přímé daně v ČR?
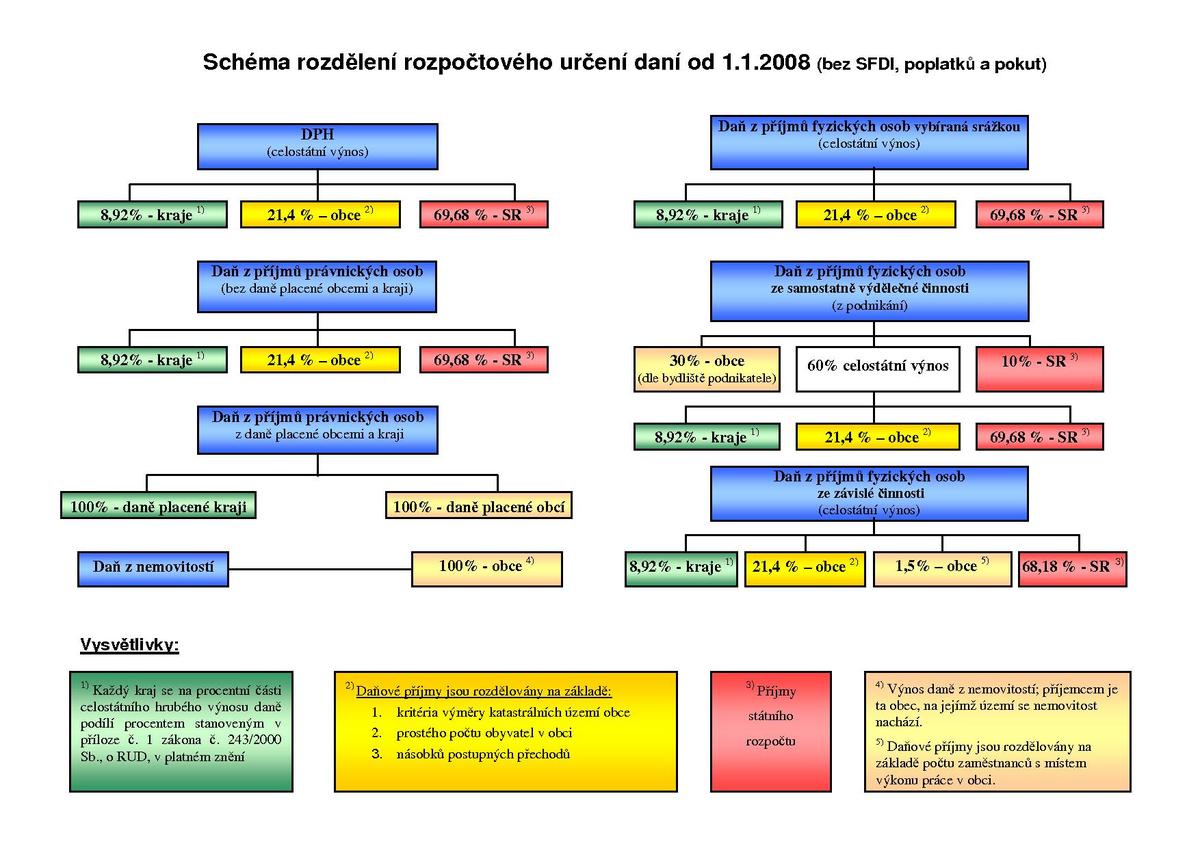
Jaké jsou přímé daně
Mezi přímé daně patří:daň z příjmů právnických osob,daň z příjmů fyzických osob,daň z nemovitosti,daň z nabytí nemovitosti (zrušena),darovací daň (zrušena),dědická daň (zrušena),silniční daň.
Archiv
Jaké jsou typy dani
V České republice se setkáváme se dvěma druhy daní – přímými a nepřímými. U těchto daní lze přesně specifikovat osobu (daňový subjekt), která bude daň platit. Plátce těchto daní je zároveň poplatníkem. Daň se obvykle odvádí z jeho příjmů nebo majetku.
ArchivPodobné
Jaké jsou přímé a nepřímé daně
Mezi daně přímé je zařazena daň z příjmů fyzické a právnické osoby, daně majetkové, např. daň z nabytí nemovité věci, daň z nemovitosti, daň spotřební nebo daň silniční. Mezi daně nepřímé patří zejména daň z přidané hodnoty, která je součástí ceny výrobků kupovaných spotřebiteli nebo clo.
Archiv
Co všechno se dani
DaněDaň z přidané hodnoty. Všechny důležité informace o dani, včetně formulářů a legislativy.Daň z příjmůKompenzační bonus.Silniční daňDaň z nemovitých věcíDaň z nabytí nemovitých věcíDaň dědická, darovací a z převodu nemovitostíDaň z hazardních her.
Kdo platí daň z příjmu
Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Za co se platí daně
Příjmy ze závislé činnosti (zaměstnání) Příjmy ze samostatné činnosti (podnikání) Příjmy z kapitálového majetku (přijatý úrok z peněz, které jsme půjčili) Příjmy z nájmu (pokud vlastníte byt a pronajímáte ho)
Co to je daň z příjmu
Daň z příjmů fyzických osob je daní, která se platí z příjmů dosažených v daném roce. Mezi tyto příjmy patří: příjmy z pracovního poměru, příjmy ze samostatné výdělečné činnosti, některé státní dávky, státní, firemní i osobní penze, úroky z úspor, dividendy, příjmy z nájmu a příjmy z fondů.
Jaké jsou nepřímé daně
K nepřímým daním patří:DPH,spotřební daň,ekologická daň.
Co patří do nepřímých daní
Typickým příkladem nepřímé daně univerzální je daň z přidané hodnoty (DPH), kterou platí každý z nás při nákupu zboží a služeb. Nepřímou daní selektivní je pak například spotřební daň, kterou stát uvaluje na produkty, jejichž spotřebu chce omezit, protože jsou škodlivé pro společnost.
Co patří do daně z příjmů
Daň z příjmů fyzických osob je daní, která se platí z příjmů dosažených v daném roce. Mezi tyto příjmy patří: příjmy z pracovního poměru, příjmy ze samostatné výdělečné činnosti, některé státní dávky, státní, firemní i osobní penze, úroky z úspor, dividendy, příjmy z nájmu a příjmy z fondů.
Kdy se nemusí platit daň z příjmu
Nemáte příjmy nebo jen ty, které jsou od daně osvobozené (například podpora v nezaměstnanosti, rodičovská, výživné, nemocenská, stipendium a pojistná plnění, která se netýkají náhrady mzdy). Máte kromě zaměstnání jen příležitostné příjmy (§ 10) do 30 000 korun za rok.
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Kdy se musí danit příjem
Jestliže za vás podává daňové přiznání k dani z příjmů fyzických osob daňový poradce nebo advokát, platí lhůta 6 měsíců po uplynutí zdaňovacího období. V případě zdaňovacího období, kterým je kalendářní rok, je tato lhůta do 1. 7. následujícího kalendářního roku.
Jak nemuset platit daně
Kdo je zaměstnaný a jeho další příjem nepřesáhne za rok 6 000 korun, nemusí nic danit. Muž třeba pronajímá přes léto chalupu a získal tak 5 000 korun. Kdo nemá příjmy ze závislé činnosti, není tedy nikde zaměstnaný, může si za rok přivydělat až 15 000 korun, které danit nemusí.
Jaký příjem se musí zdanit
„(1) Daňové přiznání je povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč (50 000 Kč od 2023), pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně.
Co je osvobozeno od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Kdo je správcem přímých dani v ČR
Civilní správce daně
Nejvíce známý správce daně, který se prakticky okamžitě vybaví i laikovi, je Finanční správa ČR (finanční úřad). Její vydefinování v právním podání formuluje zákon č. 456/2011 Sb., o Finanční správě České republiky (dále jen „FS ČR“).
Co je to DPH
Daň z přidané hodnoty (DPH)
DPH je nazývaná všestranná nebo univerzální daň, představuje největší příjem do státního rozpočtu a vychází ze zákona č. 235/2004 Sb., o dani z přidané hodnoty. Předmětem této daně je dodání zboží, převod nemovitosti nebo poskytnutí služby.
Jaké příjmy se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Co se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jaké příjmy se musí zdanit
Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Které příjmy nemusím danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jaké příjmy se nedaní
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Kdo vybira daně v ČR
Nejběžněji jako správce daně vystupují územní finanční orgány, kterými jsou finanční úřad a finanční ředitelství, a dále územní celní orgány, kterými jsou celní úřady.


0 Comments