
Kdy se sestavuje rozvaha?
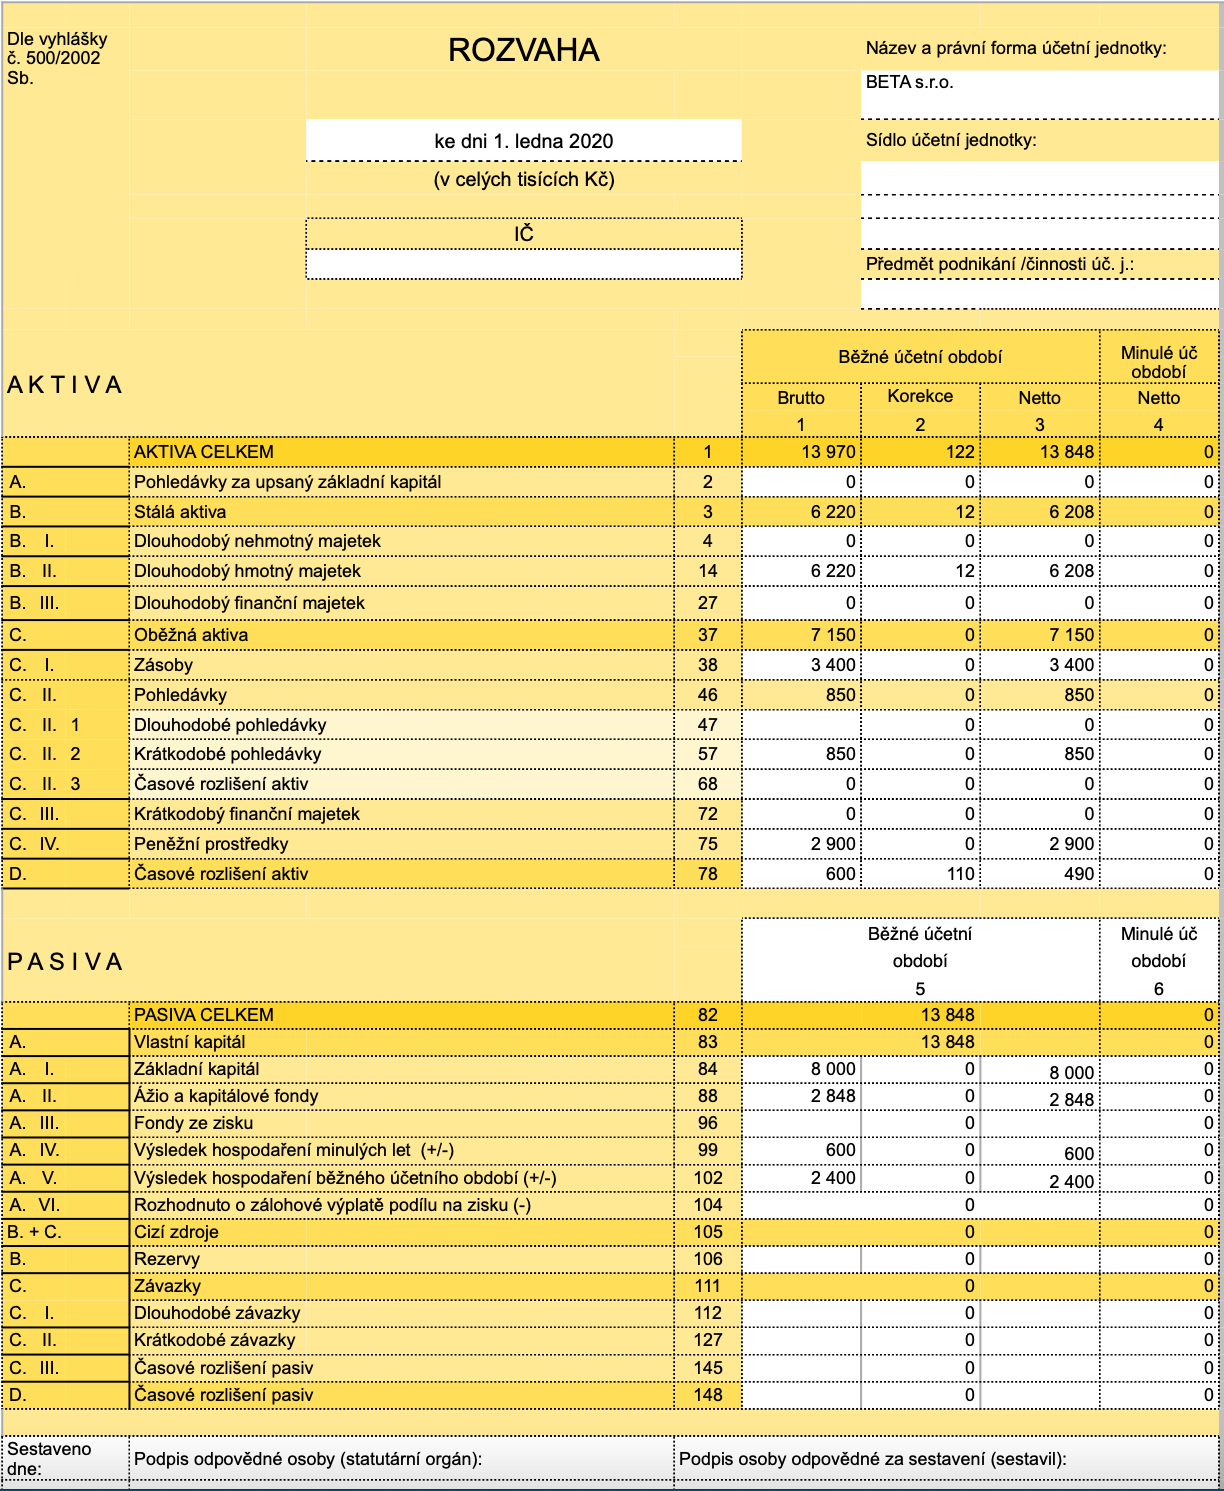
V jakém časovém období se sestavuje rozvaha
Vytváří se v konkrétních časových obdobích života podniku – při zahájení podnikatelské činnosti (zahajovací rozvaha), na začátku účetního období (počáteční rozvaha) a na konci účetního období (konečná rozvaha), kdy je zároveň součástí účetní závěrky.
Archiv
Jak se sestavuje rozvaha
Jak sestavit rozvahu (bilanci)
Postupujete tím způsobem, že nejdříve vypočítáte dobu inkasa/obratu jednotlivých složek provozního kapitálu za předchozí období. Hodnoty, které získáte, představují východisko pro stanovení cílů na následující období.
Kdy se sestavuje účetní závěrka
Účetní jednotky sestavují účetní závěrku k rozvahovému dni, tj. ke dni, kdy uzavírají účetní knihy. Řádnou účetní závěrku sestavují účetní jednotky k poslednímu dni účetního období; v ostatních případech sestavují účetní jednotky mimořádnou účetní závěrku.
Archiv
Co se musí rovnat v rozvaze
Formálně správně sestavená rozvaha musí splňovat základní bilanční rovnici – tzn. součet aktiv se musí rovnat součtu pasiv.
Co dělat když mi nesedí aktiva a pasiva
Pokud nesouhlasí aktiva a pasiva v běžném období zkontrolujte ještě, zda nemáte v agendě Účetní deník zaúčtovaný doklad před 1.1. daného roku. Pokud nesouhlasí aktiva a pasiva v minulém období, zkontrolujte agendu Účetnictví/Počáteční stavy/Výkazy minulého roku.
Jak číst v rozvaze
V rozvaze můžeme vždy najít tři důležité části: (1) aktiva, tedy položky představující majetek ve vlastnictví společnosti, (2) pasiva představující finanční závazky a (3) vlastní jmění (equity), patřící vlastníkům firmy. Obrázek 2: Bilanční rovnice vyjadřuje rovnost aktiv (majetku) a pasiv (zdrojů financování).
Kdo má povinnost sestavit účetní závěrku
Konsolidovaná účetní závěrka je ověřována auditorem. Povinnost sestavit konsolidovanou účetní závěrku má, za podmínek stanovených zákonem o účetnictví a prováděcími právními předpisy, účetní jednotka, která je obchodní společností a je ovládající osobou, s výjimkou ovládajících osob, které vykonávají společný vliv.
Jak cist účetní závěrku
V rozvaze je hodnota aktiv a pasiv k určitému dni. Z rozvahy lze například vyčíst, jak vysoké pohledávky a závazky společnost má. Dále lze z rozvahy vyčíst celkovou zadluženost vůči různým finančním institucím. Rozvaha tak podává ucelený obraz o finanční pozici účetní jednotky.
Jak cist v rozvaze
V rozvaze můžeme vždy najít tři důležité části: (1) aktiva, tedy položky představující majetek ve vlastnictví společnosti, (2) pasiva představující finanční závazky a (3) vlastní jmění (equity), patřící vlastníkům firmy. Obrázek 2: Bilanční rovnice vyjadřuje rovnost aktiv (majetku) a pasiv (zdrojů financování).
Co nepatří do rozvahy
Aktiva počítají se vstupní hodnotou majetku (brutto), se součtem oprávek a opravných položek k danému druhu majetku (korekce) a rozdílem hodnot brutto a korekce (netto). Do rozvahy se neuvádějí položky, které mají nulový konečný zůstatek v běžném i v minulém účetním období.
Co patří do aktiv
Aktiva jsou majetkem společnosti. Dělí se na krátkodobý a dlouhodobý majetek. Dlouhodobý majetek má daná firma více než rok. Jedná se o majetek hmotný, například nemovitosti, vybavení výroby, dopravní prostředky, majetek nehmotný (software, licence) a majetek finanční.
Co se dá vyčíst z rozvahy
Z rozvahy lze například vyčíst, jak vysoké pohledávky a závazky společnost má. Dále lze z rozvahy vyčíst celkovou zadluženost vůči různým finančním institucím. Rozvaha tak podává ucelený obraz o finanční pozici účetní jednotky.
Jak zjistit obrat firmy z rozvahy
Obrat vlastně vyjadřuje obchodní úspěšnost firmy na trhu. Nově je obrat již přímo zobrazen v posledním řádku výkazu zisku a ztráty.
Kdy se musí konsolidovat
Za malou skupinu účetních jednotek je považována taková, pro kterou platí, že na konsolidovaném základě nepřekračuje k rozvahovému dni alespoň 2 z uvedených hraničních hodnot: aktiva celkem (netto) vyšší než 100 mil. Kč, roční úhrn čistého konsolidovaného obratu vyšší než 200 mil.
Kdy je nutné mít audit
Roční úhrn čistého obratu více než 80 000 000 Kč; ročním úhrnem čistého obratu se zde rozumí výše výnosů snížená o prodejní slevy a dělená počtem započatých měsíců, po které trvalo účetní období, a vynásobená dvanácti. Průměrný přepočtený stav zaměstnanců v průběhu účetního období více než 50.
Jak rozumět rozvaze
Rozvaha (také jinými termíny bilance, výkaz o finanční pozici nebo situaci) odhaluje aktiva, cizí a vlastní kapitál společnosti. Rozvaha spolu s výkazem zisku a ztráty, výkazem o peněžních tocích a výkazem o změnách vlastního kapitálu představují základní kámen účetní závěrky skoro každé větší akciové společnosti.
Proč je zisk v rozvaze v pasivech
Zisk zvyšuje vlastní zdroje krytí majetku účetní jednotky, ztráta vlastní zdroje krytí naopak snižuje. Popis vazby – hospodářský výsledek propojuje rozvahu a výsledovku, proto se hodnoty v obou výkazech musí rovnat.
Jak poznat Má dáti dál
Na stranu má dáti připisujeme peníze, které nám přibývají, které vyděláváme, na stranu dal pak peníze, které ubývají, které utrácíme. Každý účetní případ na účtech se zapisuje na jeden řádek a zůstatek na účtu zjistíme, když odečteme stranu dal od strany má dáti.
Kdo má povinnost konsolidovat
Podmínky a povinnosti sestavení konsolidované účetní závěrky upravuje zejména zákon č. 563/1991 Sb., o účetnictví. Povinnost sestavit konsolidovanou účetní závěrku má účetní jednotka, která je obchodní společností a je ovládající osobou, s výjimkou ovládajících osob, které vykonávají společný vliv.
Kdo podléhá konsolidaci
Z výše uvedeného vyplývá, že povinnost konsolidovat se vztahuje pouze na právnické osoby. Konsolidovanou účetní závěrku sestavují všechny společnosti, které jsou tzv. ovládajícími osobami s několika výjimkami.
Kdy končí povinnost auditu
Mikro účetní jednotky (aktiva 9 000 000 Kč, roční obrat 18 000 000 Kč, počet zaměstnanců – deset) nepodléhají auditu nikdy. Zbylé účetní jednotky musí splnit alespoň jedno ze tří kritérií, aby podléhaly povinnosti nechat účetní závěrku zkontrolovat auditorem.
Jak často se dělá audit
Auditor, resp. poradenská společnost tak nemusí být pouze někým, kdo jednou za rok provádí povinný audit účetní závěrky.
Co vyčíst z rozvahy
Rozvaha (také jinými termíny bilance, výkaz o finanční pozici nebo situaci) odhaluje aktiva, cizí a vlastní kapitál společnosti. Rozvaha spolu s výkazem zisku a ztráty, výkazem o peněžních tocích a výkazem o změnách vlastního kapitálu představují základní kámen účetní závěrky skoro každé větší akciové společnosti.
Jak účtovat má dáti dál
U faktury vystavené účtujete vždy na účet 311 – Odběratelé v celkové částce na stranu MÁ DÁTI. Na stranu DAL budete účtovat vždy buď výnosový účet (311/6xx), nebo výnosy příštích období.
Jak účtovat přijatou fakturu
Přijaté faktury pak účtujete vždy na účet 321 – Dodavatelé závazky z obchodních vztahů. Plátci DPH na tento účet účtují i daň. Evidenci a uchování přijatých faktur vám nařizuje zákon o účetnictví.


0 Comments