
Jak odepisovat být při pronájmu?
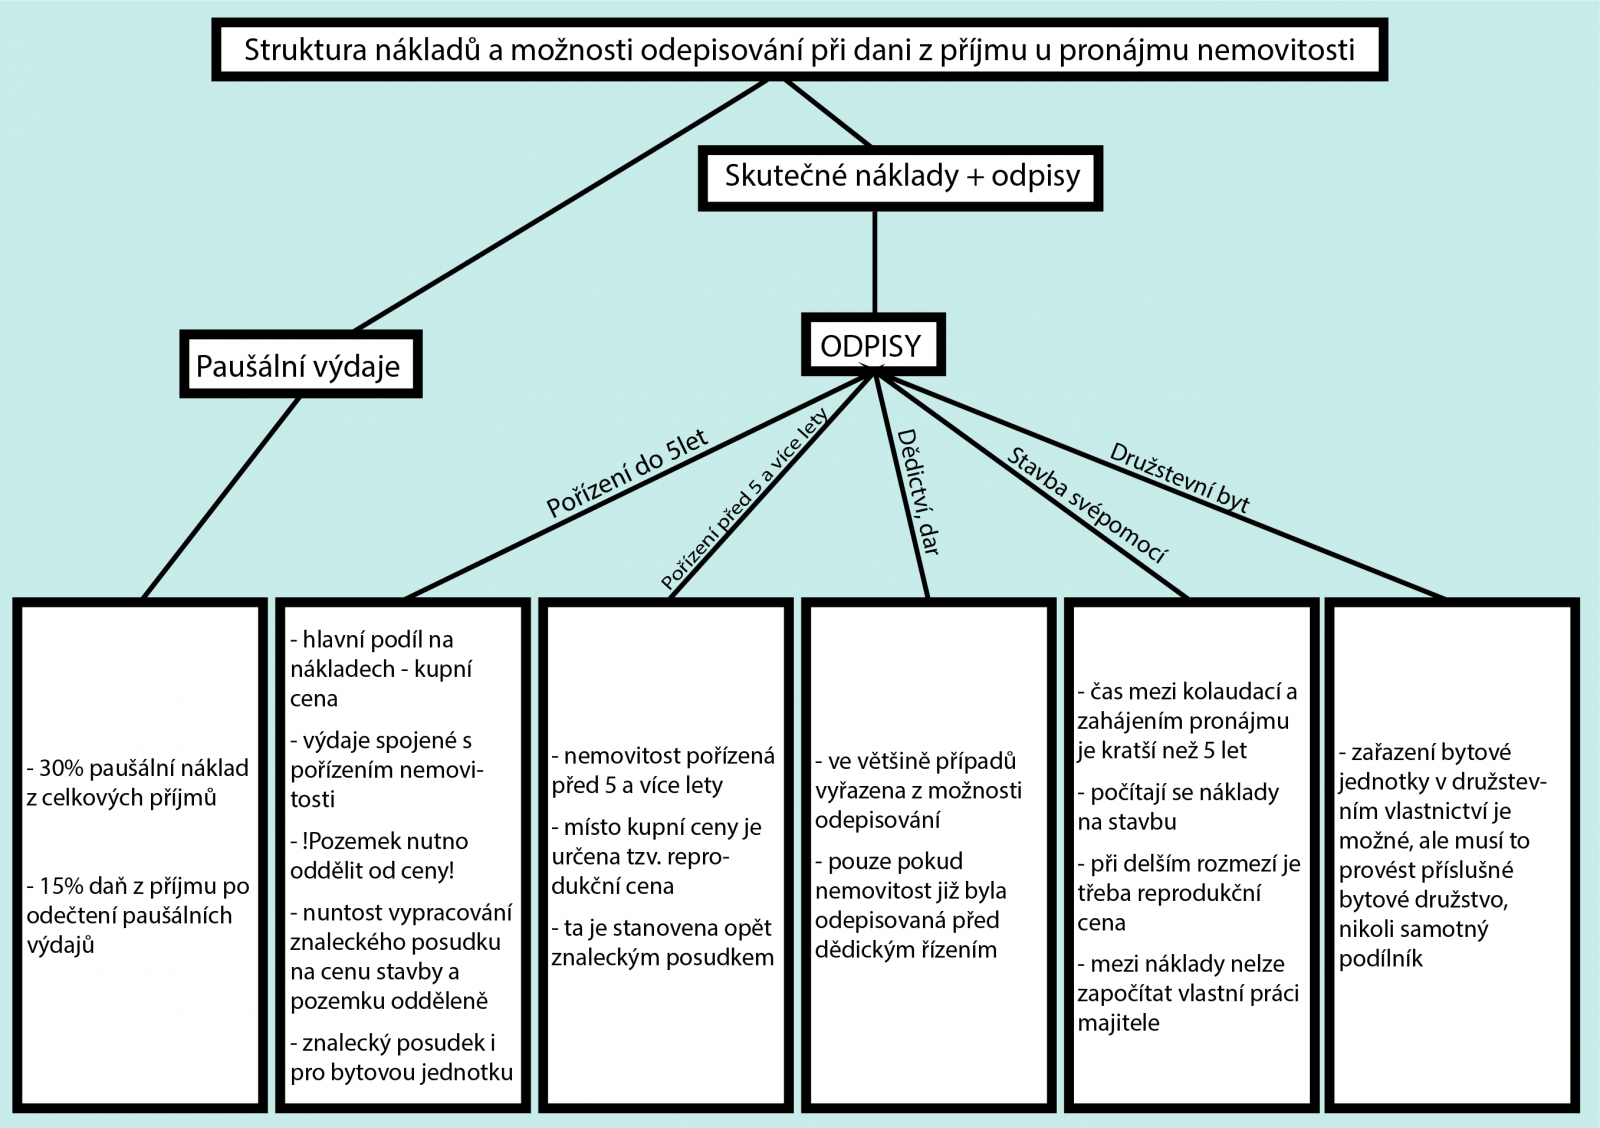
Jak se odepisuje být
Většina nemovitostí jsou v odpisové skupině č. 5, tedy první rok odepisování se může uplatnit 1,4% pořizovací ceny nemovitosti, další roky pak 3,4%. Odpisy není možné uplatňovat při podnájmu družstevních nemovitostí či obdobných forem vlastnictví (podíl v s.r.o., kondominium atp.).
Archiv
Jak dlouho se odepisuje být
Budovy ze dřeva a plastu se odepisují 20 let a hotely, historické budovy a nebo kulturní památky se odepisují nejdéle – 50 let. Byty a bytové domy, kam míří většina investorů, jsou v 5 odpisové skupině a odepisují se standardně 30 let.
Archiv
Co lze odepisovat
Obecně můžeme říci, že odepisovat lze dlouhodobý majetek s pořizovací cenou nad 40 tisíc a dobou použitelnosti nad 1 rok. Z logiky věci by tak například i dražší oběžný majetek, kam patří například zboží či materiál, nebylo možné odpisovat.
Kdo může odepisovat majetek
odpisovatele, kterým může být: poplatník, který má k majetku vlastnické právo. organizační složka státu, státní příspěvková organizace, státní podnik. podílový fond, jehož součástí je hmotný majetek.
Kdy se odpisuje majetek
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Jak se počítá odpis
Roční odpisy se počítají podle vzorce:roční odpis = (vstupní cena / 100) * sazba.odpis pro 1. rok = vstupní cena / koeficient pro první rok.odpis pro další roky = (2 * zůstatková cena) / (koeficient pro další roky – počet let odepisování)
Kdy se začíná odepisovat
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Jak evidovat odpisy
Výši odpisu jednoduše spočítáte tak, že pořizovací cenu vynásobíte příslušnou sazbou. Např. v roce 2021: 600 000 × 0,11 = 66 000 Kč. Budete-li uplatňovat zrychlené odpisy, musíte znát koeficienty pro jednotlivé roky.
Co nelze odepisovat
pozemky, umělecká díla, která nejsou součástí stavby, sbírky, movité kulturní památky, předměty kulturní hodnoty a obdobné hmotné movité věci stanovené zvláštními právními předpisy, preferenční limity, které nelze odpisovat podle času nebo výkonů, a povolenky na emise.
Který majetek nelze odepisovat
pro samostatné hmotné movité věci) a v písm. e) (tj. pro dospělá zvířata a jejich skupiny) a v § 33 ZDP pro technické zhodnocení. Hodnotová hranice znamená především to, že movité věci s oceněním nepřekračujícím 80 000 Kč pořízené od 1.1.2021 nelze daňově odpisovat.
Kdy se začíná účetně odepisovat
Odpisování lze zahájit po uvedení majetku do stavu způsobilého obvyklému užívání a řádně zaevidovaného (inventární karta, protokol o zařazení do užívání).
Kdy se začíná odepisovat majetek
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Jak se účtují odpisy
Účetní odpisy se účtují na MD účtu 55x. Tyto účetní odpisy subjekt zaznamenává ve svém účetnictví a mimo účetnictví se porovnávají s daňovými odpisy. O případný rozdíl se upravuje hospodářský výsledek přiznaný ke zdanění. Neodpisuje se dlouhodobý finanční majetek a také pozemky, umělecká díla a sbírky.
V jaké ceně se vyřazuje majetek
Zápis o účetním vyřazení plně odepsaného dlouhodobého majetku provádíme vždy ve výši vstupní ceny. Vyřazení dlouhodobého majetku, který nebyl zcela odepsaný, účtujeme také v pořizovací ceně.
Co s Odepsaným majetkem
Plně odepsaný majetek (např. stroje) evidujeme na účtu 022 a oprávky na účtu 082. Vyřazení provedeme účtováním 082/022, vnitřním účetním dokladem. Zápis o účetním vyřazení plně odepsaného dlouhodobého majetku provádíme vždy ve výši vstupní ceny.
Jak uctovat Opravky
Účet 082-Oprávky k hmotným movitým věcem a jejich souborům je účtem oprávek k účtu 022-Hmotné movité věci a jejich soubory, kde je po celou dobu užívání evidována vstupní cena bez ohledu na dosavadní opotřebení. Odečtením zůstatku účtu 082 od zůstatku účtu 022 vypočteme zůstatkovou cenu majetku.
Kdy se vyřazuje majetek
Vyřazení majetku se provádí zejména prodejem, likvidací, bezúplatným převodem, z důvodu manka a škody, převodem do osobního užívání apod. Vyřazení dlouhodobého majetku likvidací vyřazujeme na základě likvidačního protokolu. Plně odepsaný majetek (např. stroje) evidujeme na účtu 022 a oprávky na účtu 082.
Kdy se musí začít odepisovat majetek
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Kam patří odpisy v rozvaze
Účetní odpisy účtujeme na účty účtové skupiny 55 (odpisy…) souvztažně s příslušným účtem účtové skupiny 07 a 08 (oprávky k dlouhodobému nehmotnému a hmotnému majetku). Podnikatelé, kteří vedou „pouze“ daňovou evidenci, o těchto účetních odpisech neúčtují.


0 Comments