
V čem se liší DPS od PP?
Jak převést PP na DPS
Pokud se rozhodnete převést své PP do DPS, je potřeba:
Založit novou smlouvu DPS. Při sjednání smlouvy se současně požádá o převod prostředků z PP. Na základě vyplnění investičního dotazníku Vám doporučíme vhodnou strategii spoření odpovídající Vašemu investičnímu profilu.
Který penzijní fond je nejlepší
Mezi dynamickými a vyváženými, tedy fondy na delší dobu, jasně vedou penzijní společnosti ČSOB a České spořitelny. Naopak jednoznačně nejslabší jsou penzijní společnosti Komerční banky a NN. KB, společně s ČS mají dokonce ztrátové povinné konzervativní fondy (KB – 0,04 %, ČS – 0,44 % ročně).
Co je lepší stavební spoření nebo penzijní připojištění
V závislosti na typu investiční strategie se roční zhodnocení může pohybovat od 0, 4 % po 7, 2 %. Penzijní spoření může tudíž nabídnout zajímavější finanční zhodnocení i vyšší státní příspěvek – oproti stavebnímu spoření klient získá od státu až o 760 Kč ročně více.
Jaký je rozdíl mezi penzijním připojištěním a doplňkovým penzijním spořením
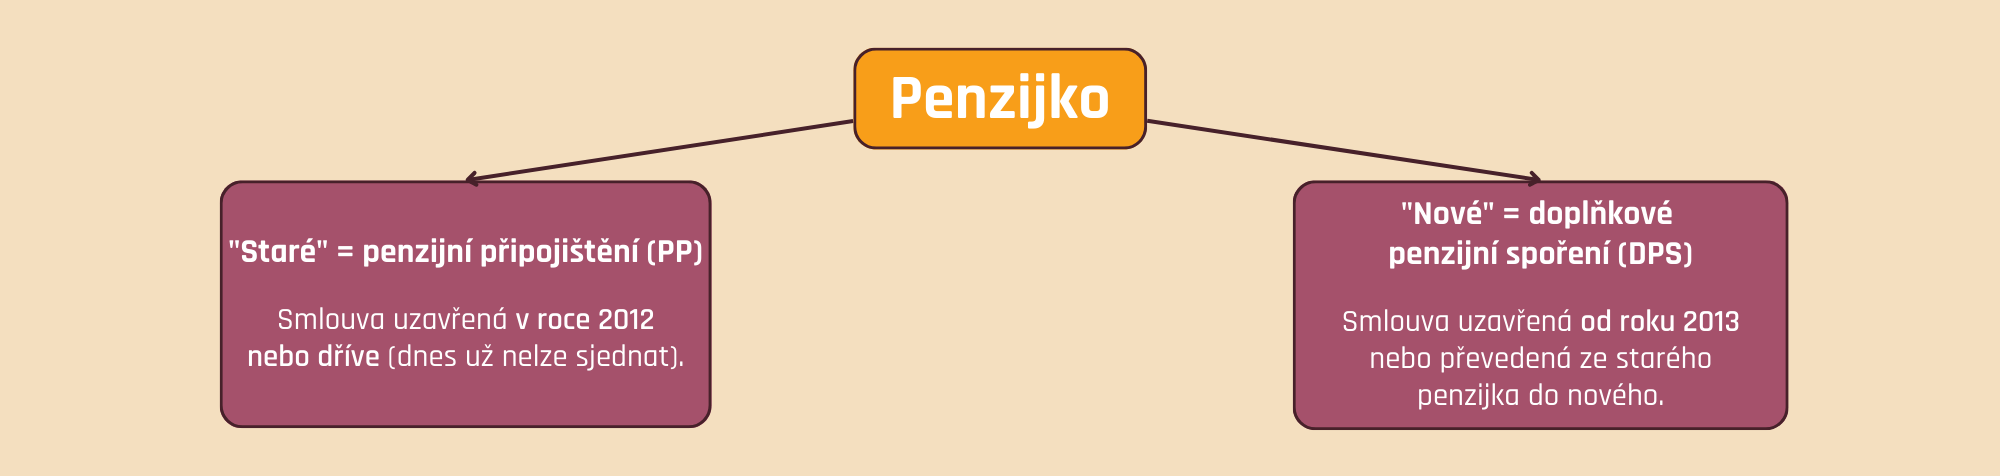
Penzijní připojištění je produkt, který sice stále běží, ale poslední smlouvy byly uzavřeny do konce roku 2012. Pak už se smlouvy uzavíraly na doplňkové penzijní spoření. Rozdíl mezi produkty je ve výnosech a možnosti vybrat si vložené peníze.
Proč přejít z transformovaného fondů do DPS
Hlavní rozdíly mezi TF a DPS
Transformované fondy umožňují čerpat tzv. výsluhovou penzi (možnost výběru poloviny naspořených prostředků) po 15 letech spoření. V DPS tato možnost není. Hlavní a zásadní rozdíl v obou variantách je strategie, se kterou se zhodnocují úspory účastníkům.
Jak dlouho trvá převod DPS
Taková změna trvá jeden až tři měsíce, rozhodují podmínky jednotlivých penzijních společností. „Převod lze realizovat i během několika dnů, nicméně z legislativních důvodů velmi záleží na tom, kdy klient žádost podá.
Jak vybrat DPS
Podmínkou výplaty je doba spoření alespoň 120 zaplacených měsíčních příspěvků. Výplata je možná pouze v roce, ve kterém klient dosáhl 18 let. Výplata jde formou odbytného nebo jednorázového vyrovnání. Jednorázové vyrovnání vyplácíme ve chvíli, kdy klient měl nárok na výplatu dávky se státní podporou.
Kdy si můžu vybrat peníze z penzijního připojištění
Podmínky výplaty: Věk minimálně 60 let a doba spoření aspoň 5 let (tj. 60 zaplacených měsíců). V případě předdůchodu věk klienta, který je o 5 let nižší než věk potřebný pro vznik nároku na starobní důchod.
Proč přejít do DPS
Výhodou DPS je kromě možnosti vyššího zhodnocení (které u PP občas porazí už jen samotná inflace) tzv. předdůchod. Tedy šance odejít do penze a oficiálně získat status důchodce. Výplata pak probíhá pouze z vašich naspořených prostředků a ke krácení starobního důchodu za předčasný nástup nedochází.
Kdy je možné vybrat DPS
Čerpat je možné nejdříve 5 let před dosažením věku potřebného ke vzniku nároku na starobní. Minimální doba výplaty činí 2 roky. Předdůchod je možné vyplácet: ze 100% naspořených prostředků s ukončením smlouvy.
Jak vybrat peníze z doplňkového penzijního spoření
Abyste mohli peníze vybrat se všemi výhodami, musí vám být aspoň šedesát let a současně musíte „doplňkově spořit“, rozumějte investovat, aspoň pět let (tedy mít zaplacených aspoň šedesát měsíců). Kdo si začne doplňkové penzijní spoření platit v pětapadesáti, může peníze vybrat už za pět let.
Jak funguje DPS
Doplňkové penzijní spoření (dále DPS) je modifikací původního penzijního připojištění se státním příspěvkem, označovaného také jako třetí pilíř penzijního systému. Tento způsob spoření podporuje stát formou příspěvků a daňových úlev. Cílem DPS je získat další zdroj příjmů v důchodovém věku vedle státního důchodu.
Proč přejít na DPS
Výhodou DPS je kromě možnosti vyššího zhodnocení (které u PP občas porazí už jen samotná inflace) tzv. předdůchod. Tedy šance odejít do penze a oficiálně získat status důchodce. Výplata pak probíhá pouze z vašich naspořených prostředků a ke krácení starobního důchodu za předčasný nástup nedochází.
Co je III pilíř
III. pilíř penzijního systému vzniknul v roce 1994 jako dobrovolné individuální spoření na důchod podporované z mezinárodního pohledu netradičně státním příspěvkem. Zapojení občanů do systému přesáhlo za 3 měsíce 1 milión osob, trvale rostlo a již od roku 2008 přesahuje 4 milióny členů.
Kdy můžu zrušit DPS
Pokud v doplňkovém penzijním spoření investujete aspoň dvacet čtyři měsíců, můžete smlouvu zrušit a požádat o výplatu odbytného, budete ale muset oželet výhody podporovaného produktu. Kdo smlouvu zruší ještě dřív, nedostane nic. Odbytné je hodně okleštěné.
Kdy si můžu vybrat DPS
Podmínkou výplaty je doba spoření alespoň 120 zaplacených měsíčních příspěvků. Výplata je možná pouze v roce, ve kterém klient dosáhl 18 let. Výplata jde formou odbytného nebo jednorázového vyrovnání. Jednorázové vyrovnání vyplácíme ve chvíli, kdy klient měl nárok na výplatu dávky se státní podporou.
Jak nejlépe ukončit penzijní připojištění
Jestliže chcete penzijní připojištění předčasně zrušit úplně, musíte penzijní společnosti doručit písemnou výpověď. Bude vám vyplaceno pouze odbytné – vaše příspěvky, příspěvky zaměstnavatele a podíl z výnosu zdaněné 15 %. Státní podpora se vrátí zpět ministerstvu.
Co když zruším penzijní spoření
Jestliže chcete penzijní připojištění předčasně zrušit úplně, musíte penzijní společnosti doručit písemnou výpověď. Bude vám vyplaceno pouze odbytné – vaše příspěvky, příspěvky zaměstnavatele a podíl z výnosu zdaněné 15 %. Státní podpora se vrátí zpět ministerstvu.
Co se dani při výplatě penzijního připojištění
Danění: Výplata doživotních penzí nepodléhá zdanění. Při výplatě penze na dobu určitou se daní výnosy 15%. Výplata penze na dobu určitou 10 let a delší nepodléhá zdanění.
Proč mít DPS
Výhody spoření v DPS:
daňové úlevy – daňový odpočet až 24 000 Kč/rok, úspora na dani z příjmů až 3 600 Kč/rok. příspěvky zaměstnavatele – až do výše 50 000 Kč jsou osvobozeny od zdravotního i sociálního pojištění možnost čerpat předdůchod již 5 let před dovršením státem určeného důchodového věku.
Co se stane kdyz Zrusim Penzijko
Přijdete o státní příspěvky (ty mohou být až 6360 korun ročně) a výnosy z nich. Dále musíte zdanit 15 procenty výnos a příspěvek zaměstnavatele. „Naprosto nevhodné je chtít ukončit smlouvu před uplynutím u penzijního připojištění 12 měsíců a u doplňkového penzijního spoření 24 měsíců pojištěné/spořící doby.
Co se stane kdyz Nezaplatim penzijní spoření
Pokud jste nezaplatil peníze v termínu, je obvykle možné je zpětně doplatit a doba odkladu placení příspěvku se započítává do pojištěné doby. Za později zaplacené příspěvky však nelze zpětně požadovat příspěvky od státu. Podrobnosti odkladu placení příspěvku naleznete v penzijním plánu.
Co se stane kdyz Nezaplatim penzijni sporeni
Pokud jste nezaplatil peníze v termínu, je obvykle možné je zpětně doplatit a doba odkladu placení příspěvku se započítává do pojištěné doby. Za později zaplacené příspěvky však nelze zpětně požadovat příspěvky od státu. Podrobnosti odkladu placení příspěvku naleznete v penzijním plánu.
Kde nejlepe spořit na důchod
Mezi nejvíce využívané druhy spoření na důchod patří doplňkové penzijní spoření (dříve známé jako penzijní připojištění), které výhodně kombinuje spoření na penzi, investování a státní podporu. Má přitom hned několik výhod – při splnění daných podmínek můžete počítat se zajímavým finančním příspěvkem od státu.
Jak vysoká je daňová úleva u penzijního spoření 2023
Vklady do penzijního připojištění, které se v roce 2023 vyplatí Nejvyšší daňovou úsporu a státní příspěvek získáte při měsíčním vkladu ve výši 3 000 Kč. V penzi dostanete od státu navíc 230 Kč za každý připojištěný měsíc a za rok na daních uspoříte 3 600 Kč.


0 Comments