
Jak evidovat drobný hmotný majetek?
Jak se účtuje drobný hmotný majetek
Účetní jednotka účtuje o úplatném pořízení drobného dlouhodobého hmotného majetku, jakož i o nákladech souvisejících s pořízením tohoto majetku na stranu MÁ DÁTI účtu 028 – Drobný dlouhodobý hmotný majetek se souvztažným zápisem na stranu DAL účtu 088 – Oprávky k drobnému dlouhodobému hmotnému majetku.
Archiv
Jak se odepisuje drobný majetek
Tento majetek se odpisuje účetními odpisy, které jsou daňově uznatelné, proto musíte také zvolit odpisový plán. Odpisy a vyřazení drobného dlouhodobého majetku se účtují stejně jako dlouhodobý majetek. Zásoby – Majetek zadáte do agendy Drobný majetek.
ArchivPodobné
Jak odepisovat drobný hmotný majetek
Odpisování drobného majetku
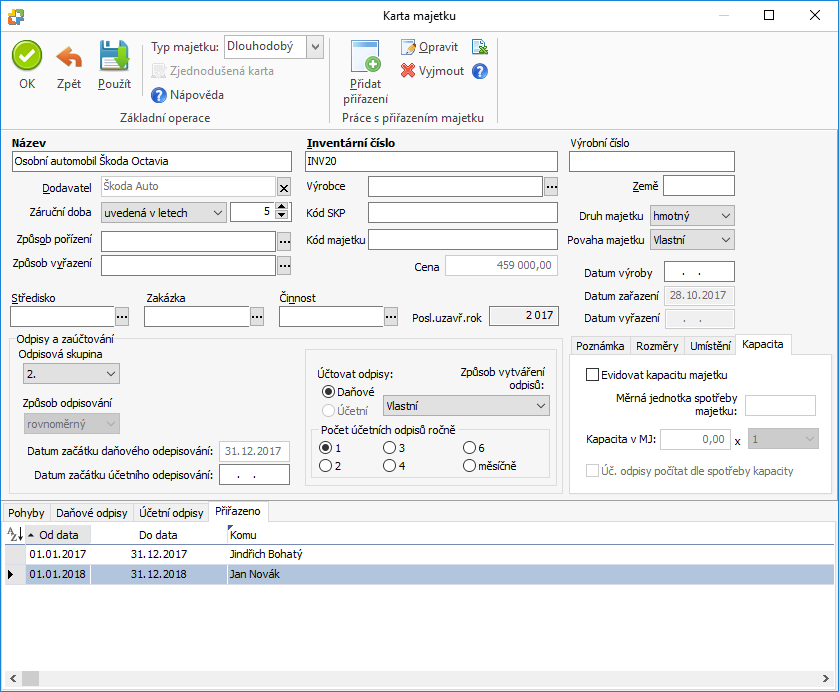
Chcete-li drobný majetek odpisovat, musíte jej zadat do agendy Dlouhodobý majetek jako Typ DDHM nebo DDNM. V tomto případě jsou pole Způsob odpisu, Odpisová skupina a Uplatněný odpis automaticky vyplněna a není možné je ovlivnit.
Jak evidovat majetek
Jak na evidenci majetku
Evidence majetku v podniku se provádí na tzv. inventárních kartách nebo kartách dlouhodobého majetku. Zákon neuvádí jejich povinnou podobu, obvykle si podnikatelé vytvoří jednoduchou tabulku v Excelu. V zákoně se naopak určuje, co musíte do evidence majetku zahrnout.
Kde se eviduje DHM
Dlouhodobý hmotný majetek dle účetních předpisů
O dlouhodobém majetku účtujeme v účtové třídě 0 – Dlouhodobý majetek, který dále dělíme na dlouhodobý hmotný majetek odpisovaný (účtová skupina 02) a dlouhodobý majetek neodpisovaný (účtová skupina 03 – 031 Pozemky, 032 Umělecká díla a sbírky).
Co patří do drobného nehmotného majetku
Drobný dlouhodobý nehmotný majetek
Dlouhodobým nehmotným majetkem se podle PVZÚ rozumějí zejména zřizovací výdaje, nehmotné výsledky výzkumu a vývoje, software, ocenitelná práva, které: mají dobu použitelnosti delší než jeden rok, a.
Jak účtovat drobný nehmotný majetek
Účetní jednotka účtuje o úplatném pořízení drobného dlouhodobého nehmotného majetku, jakož i o nákladech souvisejících s pořízením tohoto majetku na stranu MÁ DÁTI účtu 018 – Drobný dlouhodobý nehmotný majetek se souvztažným zápisem na stranu DAL účtu 078 – Oprávky k drobnému dlouhodobému nehmotnému majetku.
Jak účtovat prodej drobného majetku
Účet 642 – Tržby z prodeje materiálu
Pokud by účetní jednotka zajišťovala materiál výhradně pro jiné subjekty, tedy nedocházelo by ke spotřebě, ale pouze k prodeji, je nutné o těchto případech účtovat jako o zboží. Jako o prodeji materiálu je dále účtováno o tržbách z prodeje drobného hmotného majetku.
Jak dělíme majetek
Účetní předpisy rozlišují několik typů majetku podniku: základní dělení je na hmotný majetek (movitý a nemovitý) a nehmotný majetek. Oba druhy majetku můžeme ještě rozdělit na dlouhodobý a krátkodobý. Samostatnou kategorii pak tvoří finanční majetek.
Jak účtovat dlouhodobý hmotný majetek
Dlouhodobý hmotný majetek dle účetních předpisů
O dlouhodobém majetku účtujeme v účtové třídě 0 – Dlouhodobý majetek, který dále dělíme na dlouhodobý hmotný majetek odpisovaný (účtová skupina 02) a dlouhodobý majetek neodpisovaný (účtová skupina 03 – 031 Pozemky, 032 Umělecká díla a sbírky).
Jak dělíme dlouhodobý hmotný majetek
Dlouhodobý majetek se člení na tři základní typy – hmotný, nehmotný a finanční. Hmotný DM se dále člení na movitý a nemovitý.
Jak zaúčtovat drobný dlouhodobý majetek
Pořízení drobného dlouhodobého majetku
Zařazení drobného dlouhodobého majetku do užívání zaúčtuje účetní jednotka prostřednictvím účtů oprávek k drobnému dlouhodobému hmotnému majetku (ve 100 % hodnoty ocenění majetku), které zjednodušeně vyjadřují využívání majetku.
Co patří do DHM
Do DHM patří nemovitosti (pozemky, stavby, byty), movité věci se vstupní cenou alespoň 40 000 Kč (auta, stroje), pěstitelské celky trvalých porostů, základní stádo a tažná zvířata, technické zhodnocení majetku s hodnotou alespoň 40 000 Kč (přístavby, modernizace), nedokončený DHM, poskytnuté zálohy na pořízení DHM, …
Jak vyřadit majetek
Vyřazení majetku se provádí zejména prodejem, likvidací, bezúplatným převodem, z důvodu manka a škody, převodem do osobního užívání apod. Vyřazení dlouhodobého majetku likvidací vyřazujeme na základě likvidačního protokolu. Plně odepsaný majetek (např. stroje) evidujeme na účtu 022 a oprávky na účtu 082.
V jaké ceně se vyřazuje majetek
Zápis o účetním vyřazení plně odepsaného dlouhodobého majetku provádíme vždy ve výši vstupní ceny. Vyřazení dlouhodobého majetku, který nebyl zcela odepsaný, účtujeme také v pořizovací ceně.
Jak uctovat Opravky
Účet 082-Oprávky k hmotným movitým věcem a jejich souborům je účtem oprávek k účtu 022-Hmotné movité věci a jejich soubory, kde je po celou dobu užívání evidována vstupní cena bez ohledu na dosavadní opotřebení. Odečtením zůstatku účtu 082 od zůstatku účtu 022 vypočteme zůstatkovou cenu majetku.


0 Comments