
Jak zjistit základ daně z příjmů?
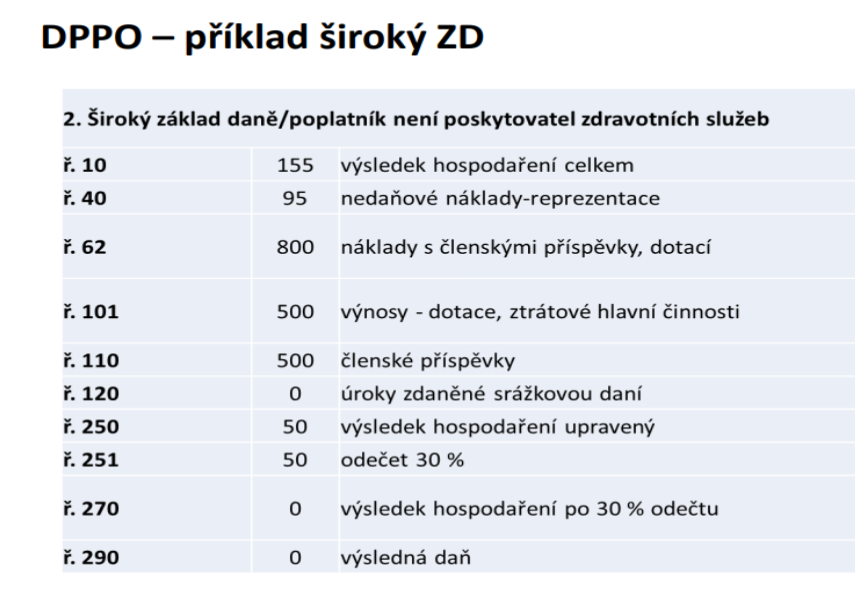
Jak zjistit základ daně
Jak spočítat DPH
Daň spočítáte jednoduše podle vzorce cena – (cena / x), kde x je násobek sazby daně. Pro 21% daň to bude 1,21, pro 10% daň 1,10 atd. 21% DPH z příkladné částky 135.000 Kč tedy spočítáte následujícím vzorcem: 135000 – (135000 / 1,21) = 135000 – 111570,2479 = 23429,7521.
Jaký je můj daňový základ
Základem daně je částka, o kterou příjmy plynoucí poplatníkovi ve zdaňovacím období přesahují výdaje prokazatelně vynaložené na jejich dosažení, zajištění a udržení.
Jak stanovit základ daně
Základ daně určí jako souhrn příjmů, který sníží o povolené procentní částky výdajů podle typu činnosti, kterou ve zdaňovacím období provozoval. Mnohdy je to opravdu nejsnazší a také nejvýhodnější cesta. Povinnosti poplatníka jsou minimální. Vede pouze záznamy o příjmech a dále evidenci pohledávek.
Jak se vypočítá daň z příjmů fyzických osob
Daň z příjmu je stanovena jako 15 % ze základu daně (příjmy přesahující výdaje vynaložené na jejich dosažení).
Archiv
Jak se vypočítá základ
720 žáků odpovídá 60 % všech žáků ve škole. -› 60 % je počet procent. 720 / 60 = 12 -› Procentovou část vydělíme počtem procent a získáme 1 %, tedy 12 žáků. 12 · 100 = 1200 -› Jednoprocentní část násobíme stem a získáme základ.
Jaká je daň z příjmu
Sazba daně z příjmů fyzických osob činí 15 % pro část základu daně do 48násobku průměrné mzdy a 23 % pro část základu daně přesahující 48násobek průměrné mzdy.
Co snižuje daňový základ
Svůj daňový základ můžeme snížit o dar, poskytnutý na vyjmenované účely (jedná se především o dary na humanitární, zdravotní, kulturní a jiné společensky prospěšné účely). Minimální výše darů je 1.000 Kč, maximální 15% ze základu daně. V roce 2020 a 2021 si mimořádně můžete odečíst až 30 % ze základu daně.
Co je základ daně u zaměstnance
Vyměřovacím základem zaměstnance je úhrn příjmů ze závislé činnosti, které jsou předmětem daně z příjmů fyzických osob podle zákona o daních z příjmů a nejsou od této daně osvobozeny, a které mu zaměstnavatel zúčtoval v souvislosti se zaměstnáním. Až na výjimky, jako je třeba odstupné.
Jak zjistit vyměřovací základ ze zaměstnání
Výpočet osobního vyměřovacího základu vychází ze součtu všech přepočtených ročních vyměřovacích základů rozhodné doby. Souhrnná částka se následně vydělí počtem kalendářních dní v rozhodném období ponížených o vyloučené dny (např.
Jak se počítá daň z příjmů OSVČ
Sazba daně z příjmu pro OSVČ a právnické osoby je stanovena na 15 % ze základu daně. Ten se v tomto případě vyjadřuje veškerými příjmy, které přesahují výdaje na jejich dosažení. Stane-li se, že v účetnictví uvidíte, že výdaje přesáhly příjmy, jedná se o ztrátu.
Jak se počítá daň z příjmů právnických osob
Daň z příjmu právnických osob
A když si založíte firmu, například s. r. o., vztahuje se na vás daň z příjmů právnických osob ve výši 19 %. Základ daně se určuje stejně jako u OSVČ, tedy rozdílem výnosů a výdajů. Ten se stanovuje prostřednictvím výsledku hospodaření, které musí být v souladu s účetními předpisy.
Jak zjistím dílčí základ daně
Základ daně se dělí na dílčí základy daně, zde jsou jejich výpočty: příjmy ze závislé činnosti + pojistné na sociální zabezpečení a příspěvek na státní politiku zaměstnanosti a pojistné na veřejné zdravotní pojištění hrazené zaměstnavatelem = dílčí základ daně příjmů ze závislé činnosti.
Jak vypočítat procenta ze základu
1% z celku vypočítáme, když základ vydělíme stem. (tj. určíme 1/100 z celku).
Jak se počítá podíl
Dělenec děleno dělitel je podíl a zbytek.
Kdy se nemusí platit daň z příjmu
Ve většině vyspělých zemích světa neplatí občané do určitého příjmu daň z příjmu fyzických osob. V Česku neplatí daň z příjmu fyzických osob zaměstnanci s měsíční mzdou 10 290 Kč.
Kdy se musí danit příjem
Jestliže za vás podává daňové přiznání k dani z příjmů fyzických osob daňový poradce nebo advokát, platí lhůta 6 měsíců po uplynutí zdaňovacího období. V případě zdaňovacího období, kterým je kalendářní rok, je tato lhůta do 1. 7. následujícího kalendářního roku.
Co vše se dá dát do dani
Jaké daňové slevy mohu odečíst od daně z příjmů fyzických osobDaňová sleva na poplatníka.Sleva pro držitele průkazu ZTP/P.Sleva na vyživovanou manželku.Sleva na invaliditu.Sleva na studenta.Sleva za umístění dítěte.Sleva na evidenci tržeb.Sleva na děti (daňové zvýhodnění)
Co je to daň z příjmů
Daň z příjmů fyzických osob je daní, která se platí z příjmů dosažených v daném roce. Mezi tyto příjmy patří: příjmy z pracovního poměru, příjmy ze samostatné výdělečné činnosti, některé státní dávky, státní, firemní i osobní penze, úroky z úspor, dividendy, příjmy z nájmu a příjmy z fondů.
Kdy se platí daň z příjmu 23%
Zaměstnanců se změna zákona dotkla od ledna letošního roku, OSVČ se s ní musely vyrovnat letos na jaře při vyplňování přiznání (DAP) za rok 2021. Zaměstnancům se daň počítá pouze z hrubé mzdy ve výši 15 procent, při příjmu nad 155 644 korun měsíčně platí 23 % z částky nad tuto hranicí.
Kdo se považuje za zaměstnance
Zaměstnancem může být pouze fyzická osoba (člověk), která se zavázala k výkonu závislé práce v základním pracovněprávním vztahu. Způsobilost osoby zavázat se k výkonu závislé práce je řešena občanským zákoníkem.
Jak zjistím osobní vyměřovací základ
Výpočet osobního vyměřovacího základu vychází ze součtu všech přepočtených ročních vyměřovacích základů rozhodné doby. Souhrnná částka se následně vydělí počtem kalendářních dní v rozhodném období ponížených o vyloučené dny (např.
Co je vyměřovací základ
Vyměřovacím základem zaměstnance je úhrn příjmů ze závislé činnosti, které jsou předmětem daně z příjmů fyzických osob podle zákona o daních z příjmů a nejsou od této daně osvobozeny, a které mu zaměstnavatel zúčtoval v souvislosti se zaměstnáním. Až na výjimky, jako je třeba odstupné.
Jak vypočítat základ daně OSVČ
Podnikatel si může zvolit, zda se mu více vyplatí uplatňovat výdaje v reálné výši (v takovém případě je ale musí evidovat) nebo využije tzv. výdajový paušál, který už obsahuje všechny výdaje a nad jehož rámec už další uplatnit nelze. Když odečteme výdaje od dosažených příjmů, získáme základ daně.
Kdy OSVČ neplatí daň z příjmů
Které OSVČ (ne)musí podat daňové přiznání za rok 2022
Naopak od povinnosti podávat daňové přiznání jsou osvobozeny ty OSVČ, které byly po celý rok 2022 přihlášeny k paušální dani. Druhou výjimkou jsou OSVČ, jejichž příjmy ze samostatně výdělečné činnosti za rok 2022 nepřesáhly 15 000 Kč.
Co je základem daně z příjmů právnických osob
Základem daně je obecně rozdíl mezi příjmy (výnosy) a výdaji (náklady) upravený dle daňových zákonů. Pro stanovení základu daně je třeba dodržovat věcnou a časovou souvislost. Sazba daně z příjmů právnických osob činí 19 %. Zvláštní sazba daně ve výši 5 % se vztahuje na základní investiční fondy.


0 Comments