
Jak zaúčtovat zvýšení základního kapitálu?
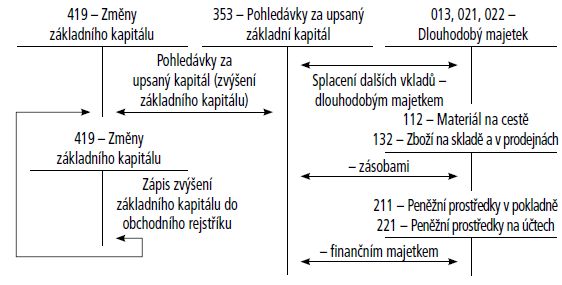
Jak zvýšit základní kapitál
Zákon o obchodních korporacích dává tři možnosti, jak zvýšit základní kapitál:převzetím vkladové povinnosti ke zvýšení dosavadních vkladů nebo k novému vkladu,z vlastních zdrojů společnosti,kombinací těchto způsobů.
Jak zaúčtovat základní vklad
O základním kapitálu budeme účtovat ve skupině 41 (obvykle na účtu 411). Na oddělených analytických účtech je potřeba sledovat základní kapitál vytvořený z vkladů a základní kapitál vytvořený ze zisku.
Archiv
Proč se zvyšuje základní kapitál
Prvním a zásadním důvodem, který vede ke zvýšení základního kapitálu, je touha firmy vzbudit větší důvěryhodnost v zákaznících nebo ve svých partnerech. Zvyšování kapitálu z jiného důvodu většinou potřebné není. Vhodné je také, když si chcete jako firma sjednat úvěr a banka chce vidět, jaké máte k dispozici prostředky.
Jak se vypočítá základní kapitál
Základní kapitál – suma nominálních hodnot vkladů či obchodních podílů všech společníků, v akciové společnosti suma nominálních hodnot emitovaných akcií, k jejichž splacení se akcionáři zavázali.
Archiv
Proč se snižuje základní kapitál
Důvody pro dobrovolné snížení základního kapitálu mohou být různé – může jít o snížení základního kapitálu za účelem úhrady ztráty, za účelem jeho převodu do rezervního fondu, za účelem jeho převodu od ostatních kapitálových fondů, z důvodu přebytku vlastních zdrojů, z důvodu prominutí závazku splatit emisní kurz akcií …
Co vytváří souhrn peněžitých i nepeněžitých vkladů společníků do společnosti
Základní kapitál je peněžní vyjádření souhrnu peněžitých i nepeněžitých vkladů, které společníci společnosti poskytují. Základní kapitál obchodní korporace je souhrn všech vkladů.
Co je časově rozlišení aktiv
Časové rozlišení je možné členit na aktivní (náklady příštích období, komplexní náklady příštích období a příjmy příštích období) a pasivní (výdaje příštích období a výnosy příštích období). Ve většině článků, které se věnují problematice časového rozlišení, je typickým příkladem ČR nájemné.
Co je to zahajovací rozvaha
Zahajovací rozvaha je sestavena ke dni zápisu společnosti do obchodního rejstříku a zobrazuje majetek a závazky k tomuto datu. Účelem sestavení zahajovací rozvahy je otevření účetních knih a zahájení vedení účetnictví podle českých účetních předpisů.
Co patří do základního kapitálu
Základní kapitál (ZK)
Základní kapitál je tvořen vklady společníků, které vkládají do společnosti (s r. o., a. s., případně družstva). Řadí se do 4. účtové třídy – Kapitálové účty a dlouhodobé závazky. Jeho výše i změny se zachycují na pasivní účet 411 – Základní kapitál.
Jaký zvolit základní kapitál
V praxi se ukazuje, že větší důvěryhodnost mají ty společnosti s ručením omezeným, jejichž základní kapitál je vyšší, např. 200 000 Kč. Podíl společníka ve společnosti s ručením omezeným se určuje podle poměru jeho vkladu na tento podíl připadající k výši základního kapitálu, ledaže společenská smlouva určí jinak.
Na co lze pouzit základní kapitál
Základní kapitál společnosti zapsané do obchodního rejstříku není nutné ponechat deponovaný na účtu, ale je možné jej použít k běžnému provozu společnosti (např. úhradě nájmu, nákupu zařízení nebo materiálu), nebo jej celý nebo jeho část převést na pokladnu a dále s ním manipulovat.
Co je to vlastní kapitál
Vlastní kapitál neboli také vlastní jmění představuje vlastní zdroje financování obchodního majetku podnikatele, pro tvorbu jeho kapitálu. Tvoří ho vklady zakladatelů (vlastníků, společníků) do základního kapitálu společnosti a složky, které vznikly během hospodaření podniku.
Jak snížit vlastní kapitál
Základní kapitál lze snížit níže uvedenými způsoby:odstoupením či smrtí společníka u společností s ručením omezeným, bez nového nástupce,snížením jmenovité hodnoty stávajících akcií,vzetím vlastních akcií z oběhu a jejich následným zničením,úhradou kumulovaných ztrát.
Jak účtovat půjčku od společníka
Účtování půjčky v obchodní korporaci při úročené zápůjčce od společníka (člena obchodní korporace): Přijatá půjčka: MD 221 (211) / D 365. Úroky z půjčky: MD 562 / D 365.
Co patří do časového rozlišení
Patří sem účetní případy, které jsou výdajem běžného období, ale nákladově souvisí s následujícím účetním obdobím. Ide o „předplacení” nákladu, který bude realizován až v příštím účetním období. Tento účet je rozvahový účet aktiv, účetní jednotka zde účtuje pohledávku vůči příjemci peněz.
Jak zaúčtovat příjem příštího období
Příjmy příštích období
Příkladem může být výnos z pronájmu nebytových prostor, který bude zaplacen, resp. vyfakturován až v příštím období. Tedy v roce 2023 vyfakturujete a dostanete zaplaceno za nájemné za rok 2022. V účetním roce 2022 zaúčtujete v agendě Časové rozlišení výnosy z nájemného na účty 385/602.
Jak začít účtovat
Na začátku účtování je nutné připravit si účetní osnovu a účetní rozvrh. Účetní osnova obsahuje 10 kategorií – např. dlouhodobý a krátkodobý majetek, krátkodobé bankovní úvěry, zásoby, náklady a výnosy. Účtový rozvrh obsahuje seznam účtů, které budete využít v účetnictví.
Kdy se sestavuje rozvaha
Vytváří se v konkrétních časových obdobích života podniku – při zahájení podnikatelské činnosti (zahajovací rozvaha), na začátku účetního období (počáteční rozvaha) a na konci účetního období (konečná rozvaha), kdy je zároveň součástí účetní závěrky.
Kde se dozvim vysi Vlozeneho základního kapitálu
Základní kapitál se poté „rozptýlí“ v aktivech společnosti a objeví se i v pasivech, konkrétně ve vlastních zdrojích na účtu 411 – Základní kapitál. Výše kapitálu evidovaná na tomto účtu se musí shodovat s hodnotou uvedenou v obchodním rejstříku.
Co snižuje vlastní kapitál
Pokud společnost dosahuje zisku, vlastní kapitál roste, avšak pokud je situace opačná a společnost dosahuje ztráty, vlastní kapitál klesá. Kromě vlastního kapitálu se rozlišuje také cizí kapitál.
Co jsou náklady na vlastní kapitál
Náklady kmenového kapitálu lze definovat jako výnosnost kmenových akcií, kterou požaduje investor od těchto akcií. Také s emisí kmenových akcií jsou spojeny emisní náklady.
Proč snižovat základní kapitál
U snížení základního kapitálu je kladen primární důraz na ochranu věřitelů společnosti. Ustanovení o ochraně věřitelů se nepoužijí, snižuje-li společnost základní kapitál za účelem úhrady ztráty.
Jak účtovat půjčku
Krátkodobý úvěr se splatností do 1 roku: 221/231. Střednědobý úvěr se splatností od 1 roku do 5 let: 221/461. Dlouhodobý úvěr se splatností delší než 5 let: 221/461.
Co se účtuje na účet 351
Na tomto účtu se účtuje převážně o poskytnutých krátkodobých zápůjčkách a úvěrech (na rozdíl od účtu 066-Zápůjčky a úvěry – ovládaná nebo ovládající osoba), případně o náhradách výdajů za přijaté služby, které nemohou být nákladem účetní jednotky (telefon, otop, úklid, spotřeba plynu, elektřiny apod.).
Co se účtuje na 389
Příklad účtování na účet 389
Účtujeme pouze o náhradě mzdy nebo platu za nevyčerpanou dovolenou, pokud na ni vznikl zaměstnanci nárok dle zákoníku práce a bude mu proplacena v příštím účetním období. Za těchto podmínek jsou náklady účtové skupiny 52x daňově uznatelné.


0 Comments