
Jak se počítá zrychlený odpis?
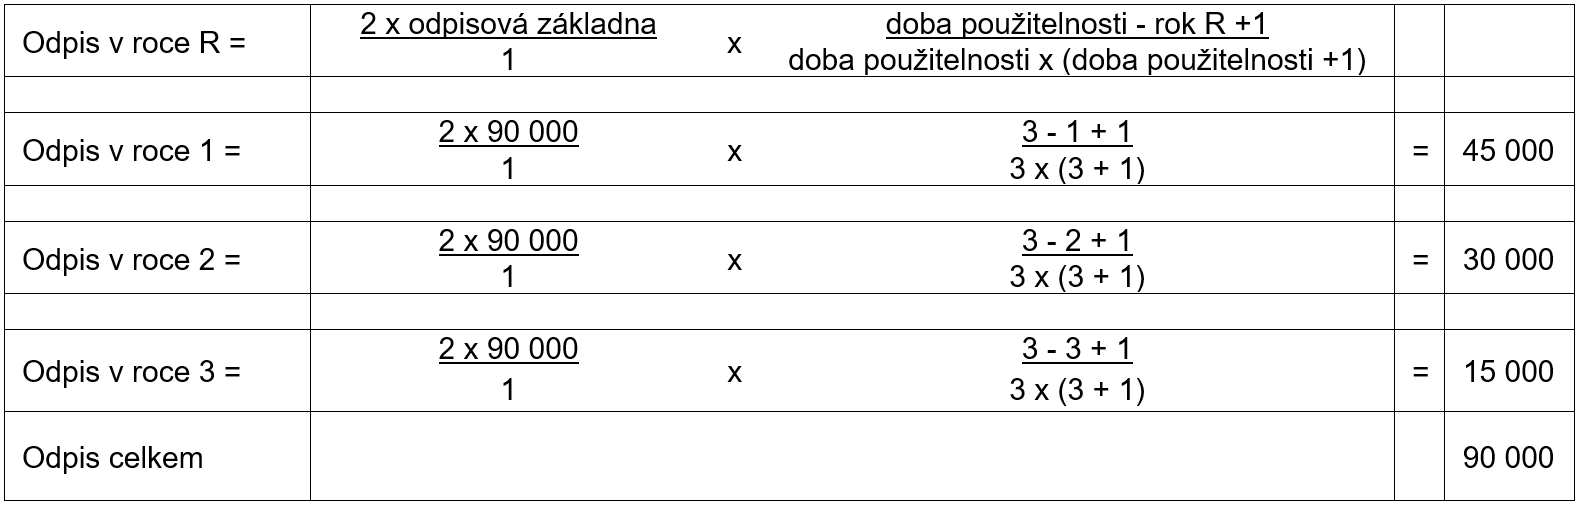
Jak vypočítat zrychlené odpisy
Roční odpisy se počítají podle vzorce:roční odpis = (vstupní cena / 100) * sazba.odpis pro 1. rok = vstupní cena / koeficient pro první rok.odpis pro další roky = (2 * zůstatková cena) / (koeficient pro další roky – počet let odepisování)
Archiv
Kdy použít zrychlené odpisy
Mimořádné zrychlené odpisy byly zavedeny v minulých letech jako pomoc pro podnikatele během koronavirové epidemie. Možnost mimořádných odpisů budou moci podnikatelé využít i na majetek pořízený do 31. prosince příštího roku. Díky mimořádným odpisům může podnikatel odepsat majetek rychleji.
Archiv
Jak se vypočítá zůstatková cena
Zůstatková cena = pořizovací cena minus oprávky. Podle odpisových skupin zjistíte, kolik let budete majetek odepisovat.
Archiv
Jak se počítají mimořádně odpisy
Mimořádné odpisy
Hmotný majetek ve 2. odpisové skupině (např. automobily) bude možné odepsat bez přerušení za 24 měsíců, přičemž za prvních 12 měsíců se uplatní 60 % vstupní ceny a za dalších 12 měsíců se uplatní 40 % vstupní ceny (namísto 5 let).
ArchivPodobné
Co je zrychlený odpis
Co je zrychlený odpis
Pokud se rozhodnete pro zrychlený odpis, pořizovací cenu majetku odpisujete rychleji. To znamená, že jsou odpisy majetku na začátku nejvyšší a postupně se snižují. Ve zrychleném režimu musíte používat sazby přesně ve výši dané zákonem o dani z příjmů.
Jak zjistit odpisy
Odpisy účtujeme do nákladů – účtová tř. 5, skupina 55, účet 551 Odpisy dlouhodobého hmotného a nehmotného majetku. Souvztažným účtem jsou oprávky k dlouhodobému majetku. U hmotného dlouhodobého majetku je to konkrétně účtová tř.
Co vyjadřuje odpis
Odpis je částka, která vyjadřuje opotřebení majetku (morální nebo fyzické) za určité období. Protože odpis představuje snížení ekonomického prospěchu (ve formě poklesu aktiv), jedná se o náklad. Smyslem odpisování je rozložit pořizovací cenu majetku jako náklad do více období.
Co jsou zrychlené odpisy
Co je zrychlený odpis
To znamená, že jsou odpisy majetku na začátku nejvyšší a postupně se snižují. Ve zrychleném režimu musíte používat sazby přesně ve výši dané zákonem o dani z příjmů. Nelze používat sazby nižší, jak to jde v případě rovnoměrného odpisu.
Jak zaúčtovat rozdíl účetních a daňových odpisů
Do agendy Daň z příjmů vstupuje rozdíl účetních a daňových odpisů, tedy hodnota na účtu 551 – nedaňový. Pokud je rozdíl kladný, dochází ke zvýšení základu daně pro výpočet daně z příjmu, je-li rozdíl záporný, dochází ke snížení.
Kdy se začíná odpisovat
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Jak se účtuje odpis
Účetní odpisy se nepřerušují a účtují se obvykle na měsíční bázi. Naproti tomu daňové odpisy lze až na výjimky přerušit a účtují se ročně. Rozdíl mezi účetními a daňovými odpisy je nutné vyčíslit a zohlednit v daňovém přiznání při výpočtu daně z příjmů, což je v řadě případů komplikované.
Co to je odpis
Odpis je částka, která vyjadřuje opotřebení majetku (morální nebo fyzické) za určité období. Protože odpis představuje snížení ekonomického prospěchu (ve formě poklesu aktiv), jedná se o náklad. Smyslem odpisování je rozložit pořizovací cenu majetku jako náklad do více období.
Jak se účtují odpisy
Účetní odpisy se účtují na MD účtu 55x. Tyto účetní odpisy subjekt zaznamenává ve svém účetnictví a mimo účetnictví se porovnávají s daňovými odpisy. O případný rozdíl se upravuje hospodářský výsledek přiznaný ke zdanění. Neodpisuje se dlouhodobý finanční majetek a také pozemky, umělecká díla a sbírky.
Jak určit odpisovou skupinu
Jak zjistit odpisovou skupinu
V příloze 1 zákona č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů, je uvedeno třídění hmotného majetku do odpisových skupin pomocí kódů klasifikace CZ-CPA a CZ-CC. CZ-CPA je klasifikace produkce.
Jaký je rozdíl mezi účetními a daňovými odpisy
Daňové odpisy se na rozdíl od účetních odpisů používají pro stanovení daňového základu, a tudíž nemusí nutně věrně zobrazovat skutečné opotřebení majetku. Daňové odpisy jsou stanoveny na roční bázi a celková doba odpisování vychází ze zatřídění hmotného majetku do příslušné odpisové skupiny.
Jak dělíme účetní odpisy
Jsou vymezeny dva druhy odpisů – rovnoměrné a zrychlené, ale v praxi to vypadá tak, že si každá firma pro daňové potřeby zvolí pro každý nově pořízený majetek způsob jeho odepisování. Ten ovšem nesmí měnit po celou dobu užívání majetku.
Jak fungují odpisy
Odpis tedy představuje peněžní vyjádření opotřebení dlouhodobého majetku za určitou dobu jeho používání. Do účetnictví se tak dostávají odpisy ve formě nákladů, které snižují postupně účetní zisk v jednotlivých letech, a proto podnikatelé evidují snížení majetku postupně. Takovýto proces se nazývá odpisováním.
Jaké jsou druhy odpisů
Rozlišujeme účetní a daňové odpisy. Účetní odpisy slouží k přehledu o skutečné výši hodnoty majetku a jeho opotřebení v důsledku užívání nebo zaostávání po technické stránce. Daňové odpisy slouží ke stanovení daně z příjmů.
Jak stanovit účetní odpisy
Odpisy na každý rok vypočítáme jako 600 000 / 5, vyjde nám tedy 120 000 Kč ročně. U zrychlených časových odpisů volíme rozdílnou hodnotu odpisu v průběhu časového období, například procentuálním vyjádřením celkové částky majetku. Příklad: Koupili jsme stroj v hodnotě 600 000 Kč.
Kdy začít účetní odpisy
Odpisy se stanoví s přesností na celé měsíce. Přitom poplatník má povinnost zahájit odpisování počínaje následujícím měsícem po dni, v němž byly splněny podmínky pro odpisování. Při zahájení nebo ukončení odpisování v průběhu zdaňovacího období lze uplatnit odpisy pouze ve výši připadající na toto zdaňovací období.
Jak se dělí odpisy
Rozlišujeme účetní a daňové odpisy. Účetní odpisy slouží k přehledu o skutečné výši hodnoty majetku a jeho opotřebení v důsledku užívání nebo zaostávání po technické stránce. Daňové odpisy slouží ke stanovení daně z příjmů.
Kdy začít odpisovat
Samotné odpisování je podle výše zmíněného zákona možné zahájit teprve po uvedení pořizované věci do stavu, způsobilého obvyklému užívání, kterým se rozumí dokončení věci a splnění technických funkcí a povinností, stanovených zvláštními právními předpisy pro užívání. Obdobně to platí taktéž pro technické zhodnocení.
Jak se Učtují odpisy
Účetní odpisy se účtují na MD účtu 55x. Tyto účetní odpisy subjekt zaznamenává ve svém účetnictví a mimo účetnictví se porovnávají s daňovými odpisy. O případný rozdíl se upravuje hospodářský výsledek přiznaný ke zdanění. Neodpisuje se dlouhodobý finanční majetek a také pozemky, umělecká díla a sbírky.


0 Comments