
Jak vystavit fakturu se zalohou?
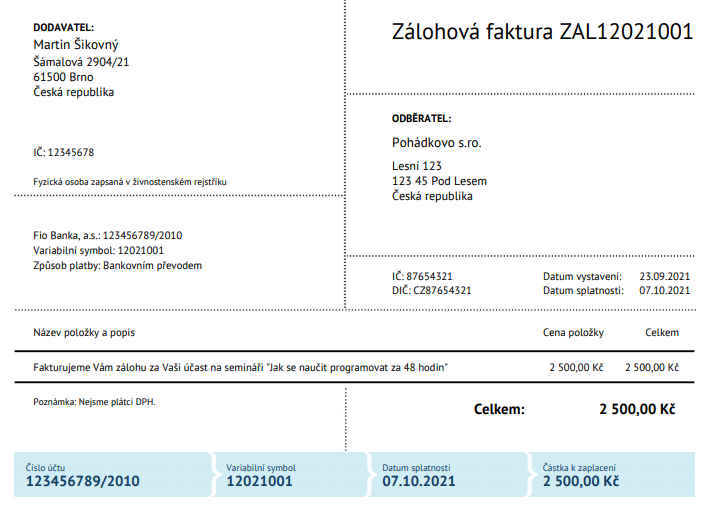
Jak vypsat Zalohovou fakturu
Jak vystavit zálohovou fakturuNa zálohové faktuře nepopisujte konkrétní výrobek nebo službu.Neuvádějte ani datum dodáníJako datum vystavení uveďte datum dřívější, než je datum dodáníZálohové faktury si veďte pod samostatnou číselnou řadou.
Archiv
Kdy se vystavuje zálohová faktura
Používá se v případě, kdy chceme, aby nám zákazník zaplatil předem – před poskytnutím služby nebo před dodáním zboží. Může také sloužit jako forma cenové nabídky. O vystavení zálohové faktury se neúčtuje a jejím vystavením nevznikají žádné daňové dopady, dokud nedojde k úhradě.
Archiv
Jak správně vyplnit fakturu
Je tedy nutné uvést: identifikaci odběratele a dodavatele, označení faktury a její číslo, jednotlivé fakturované položky včetně jejich počtu a ceny, způsob úhrady, datum vystavení a splatnosti. Lze rovněž doplnit některé dobrovolné údaje, jakými jsou například variabilní symbol platby, razítko a podpis dodavatele.
Jak vystavit proforma fakturu
Vzhledem k tomu, že se jedná o informaci o platbě, měly by oba typy faktur přirozeně obsahovat:částku k úhradě,informace o platbě (číslo účtu, variabilní symbol atd.),informace o službě či zboží (za co a jaká část je hrazena),datum splatnosti,informace o příjemci platby (komu klient peníze posílá).
Archiv
Jak vystavit fakturu zdarma
Software zdarma: šetřete čas při vystavování fakturSúčto.cz – freeware 60 dokladůFakturoid.cz – freeware pro pět odběratelůBillapp.cz – freeware.Idoklad.cz – freeware pro pět odběratelůFakturaonline.cz – týden zdarma.Vyfakturuj.cz – freeware pro pět odběratelůFakturyonline.eu – freeware.Profit 2017 – freeware.
Kdy vyúčtovat zálohovou fakturu
Zálohová faktura není daňový doklad. V okamžiku její úhrady, ale vzniká příjem, který je nutné vykázat v podání DPH. To lze udělat buď vyúčtováním zálohové faktury nejpozději do 15 dnů od úhrady zálohy nebo pokud v tomto termínu není záloha vyúčtovaná, vystavením daňového dokladu k přijaté platbě.
Jak Zauctovat Prijatou zálohu
O přijetí zálohové faktury odběratel neúčtuje.
Provede platbu, a pokud příjemce platby je plátce DPH, který vede účetnictví, vystaví mu tento příjemce daňový doklad k přijaté úplatě. Platba zálohy se zaúčtuje na MD účtů 314 (343) a na stranu D účtu 221, eventuálně 211 v případě platby v hotovosti.
Jak se účtuje přijata záloha
Většina záloh se účtuje podle všeobecného postupu, kterým tento videokurz začínáme. Poskytnuté zálohy účtujeme vždy na účty pohledávkové (314, 465, 374, 335 a pod.) Přijaté zálohy účtujeme na účty závazkové (321, 455, 374, 333 a pod.)
Co je potreba k vystaveni faktury
Co musí obsahovat faktura u každého podnikatele:
název firmy; adresu, resp. sídlo firmy, IČO. Platí pro obě strany – dodavatele i odběratele. Vy, jako dodavatel, jste kromě těchto údajů povinen uvést i označení registru, ve kterém jste jako podnikatel zapsaný (obchodní rejstřík, živnostenský rejstřík apod.)
Jak vypada vystavená faktura
Na vystavovaném dokladu musí následující povinné údaje, musí být uvedeno jméno a příjmení (v případě fyzické osoby), název firmy (v případě právnické osoby), označení registru, ve kterém jste jako podnikatelé zapsaní (obchodní rejstřík, živnostenský rejstřík apod.), sdělení, že dodavatel není plátce DPH.
Co znamená pro forma
Pro forma je v latině „kvůli formě“, což znamená, že jde pouze o provizorní dokument. Proforma faktura tak představuje předběžnou fakturu, která je zaslána kupujícímu před potvrzením prodeje.
Kdy se vystavuje konečná faktura
Datem uskutečnění zdanitelného plnění se přitom rozumí den, kdy jste zboží či službu dodali. Na daňovém dokladu bývá toto datum shodné s datem vystavení dokladu. Daňový doklad z proforma faktury musíte vystavit do 15 dnů od přijetí platby.
Kdo může vystavit fakturu
Faktura je vystavována dodavatelem a plní funkci účetního dokladu. Dodavatel vystavuje fakturu odběrateli a žádá ho o uhrazení částky za zboží či služby. Faktura musí obsahovat: identifikaci dodavatele – jméno a příjmení či název firmy, adresu a IČO (v případě nepodnikatele se IČO neuvádí)
V čem dělat faktury
Nejsnazší cesta k fakturaci vede přes tabulkový procesor. K dispozici jsou však i specializované programy či internet. Na rozdíl od tabulkového procesoru si posledně dva jmenované způsoby většinou poradí s přípravou dokladů pro účetnictví, dodacích listů, vedením DPH, pokladních dokladů i s evidencí příjmových dokladů.
Jak se účtují zálohové faktury
O samotné vydané zálohové faktuře se neúčtuje, ta se pouze eviduje. Účtuje se až o přijatých zálohových platbách. Jelikož dodavatel obdrží platbu dříve, než dodá zboží či poskytne službu, účtujeme o závazku vůči odběrateli.
Kdy je nutné vystavit daňový doklad k přijaté platbě
Pokud zálohu obdržíte v jiném měsíci, než dodáte zboží nebo dokončíte práci, musíte zákazníkovi do 15 dnů vystavit tzv. daňový doklad k přijaté záloze. Na základě tohoto dokladu přiznáte a odvedete daň za příslušné zdaňovací období.
Jak uctovat zálohy
Poskytnutí zálohy zaměstnanci zaúčtujte v agendě Účetnictví/Pokladna jako výdajový pokladní doklad např. na účty 335/211. Doklady, které byly uhrazeny ze zálohy zaměstnancem, zadejte do agendy Účetnictví/Interní doklady a zaúčtujte 5xx/335.
Jak zaúčtovat starou fakturu
V agendě Interní doklady zaúčtujete k 31.12.20xx výši fakturované částky do nákladů na 5xx/383. K tomuto zaúčtování můžete také využít agendu Časové rozlišení. Obdrženou přijatou fakturu poté zadáte s daty 20xx+1 a zaúčtujete ji na účty 383/321, 343/321.
Jak vystavit fakturu bez IČ
Je možné vystavit fakturu, když nevlastníte živnostenské oprávnění I jako nepodnikatel můžete legálně fakturu vystavit, pokud se jedná o příležitostný příjem do 30 000 Kč za kalendářní rok.
Jak vystavit fakturu bez IČO
Příležitostný příjem
Pokud nedisponujete živnostenským oprávněním, můžete i tak v určitých případech vystavovat faktury. Jedná se o tzv. příležitostný příjem, který nesmí překročit hranici 30 000 Kč za kalendářní rok. Tato částka se nemusí uvádět do daňového přiznání, jelikož nepodléhá zdanění.
Jak účtovat proforma fakturu
Vzhledem k tomu, že zálohová faktura nebo proforma faktura není účetním ani daňovým dokladem, nemá její přijetí žádný vliv na účetnictví nebo DPH ani u odběratele. V programu POHODA může odběratel přijatou zálohovou fakturu zaevidovat v agendě Fakturace/Přijaté zálohové faktury.
Jak se účtuje zálohová faktura
O samotné vydané zálohové faktuře se neúčtuje, ta se pouze eviduje. Účtuje se až o přijatých zálohových platbách. Jelikož dodavatel obdrží platbu dříve, než dodá zboží či poskytne službu, účtujeme o závazku vůči odběrateli.
Co to je proforma invoice
Proforma faktura nebo též zálohová faktura (anglicky Pro-forma invoice) je dokument o množství a ceně, který zasílá prodejce kupujícímu dopředu před dodáním služeb nebo zboží. Časově předchází zaslání faktury a na rozdíl od ní proforma faktura není účetním dokladem.
Co je Vyúčtovací faktura
Vyúčtovací faktura
Pokud jste zákazníkovi vystavili jednu či více zálohových faktur nebo proforma fakturu, musíte následně vystavit takzvanou vyúčtovací fakturu. Ta je už účetním (a v případě plátců DPH i daňovým) dokladem a vstupuje do účetnictví.
Jak vystavit fakturu bez Osvč
Příležitostný příjem
Pokud nedisponujete živnostenským oprávněním, můžete i tak v určitých případech vystavovat faktury. Jedná se o tzv. příležitostný příjem, který nesmí překročit hranici 30 000 Kč za kalendářní rok. Tato částka se nemusí uvádět do daňového přiznání, jelikož nepodléhá zdanění.


0 Comments