
Na koho se vztahuje havarijní pojištění?
Na co se vztahuje havarijní pojištění
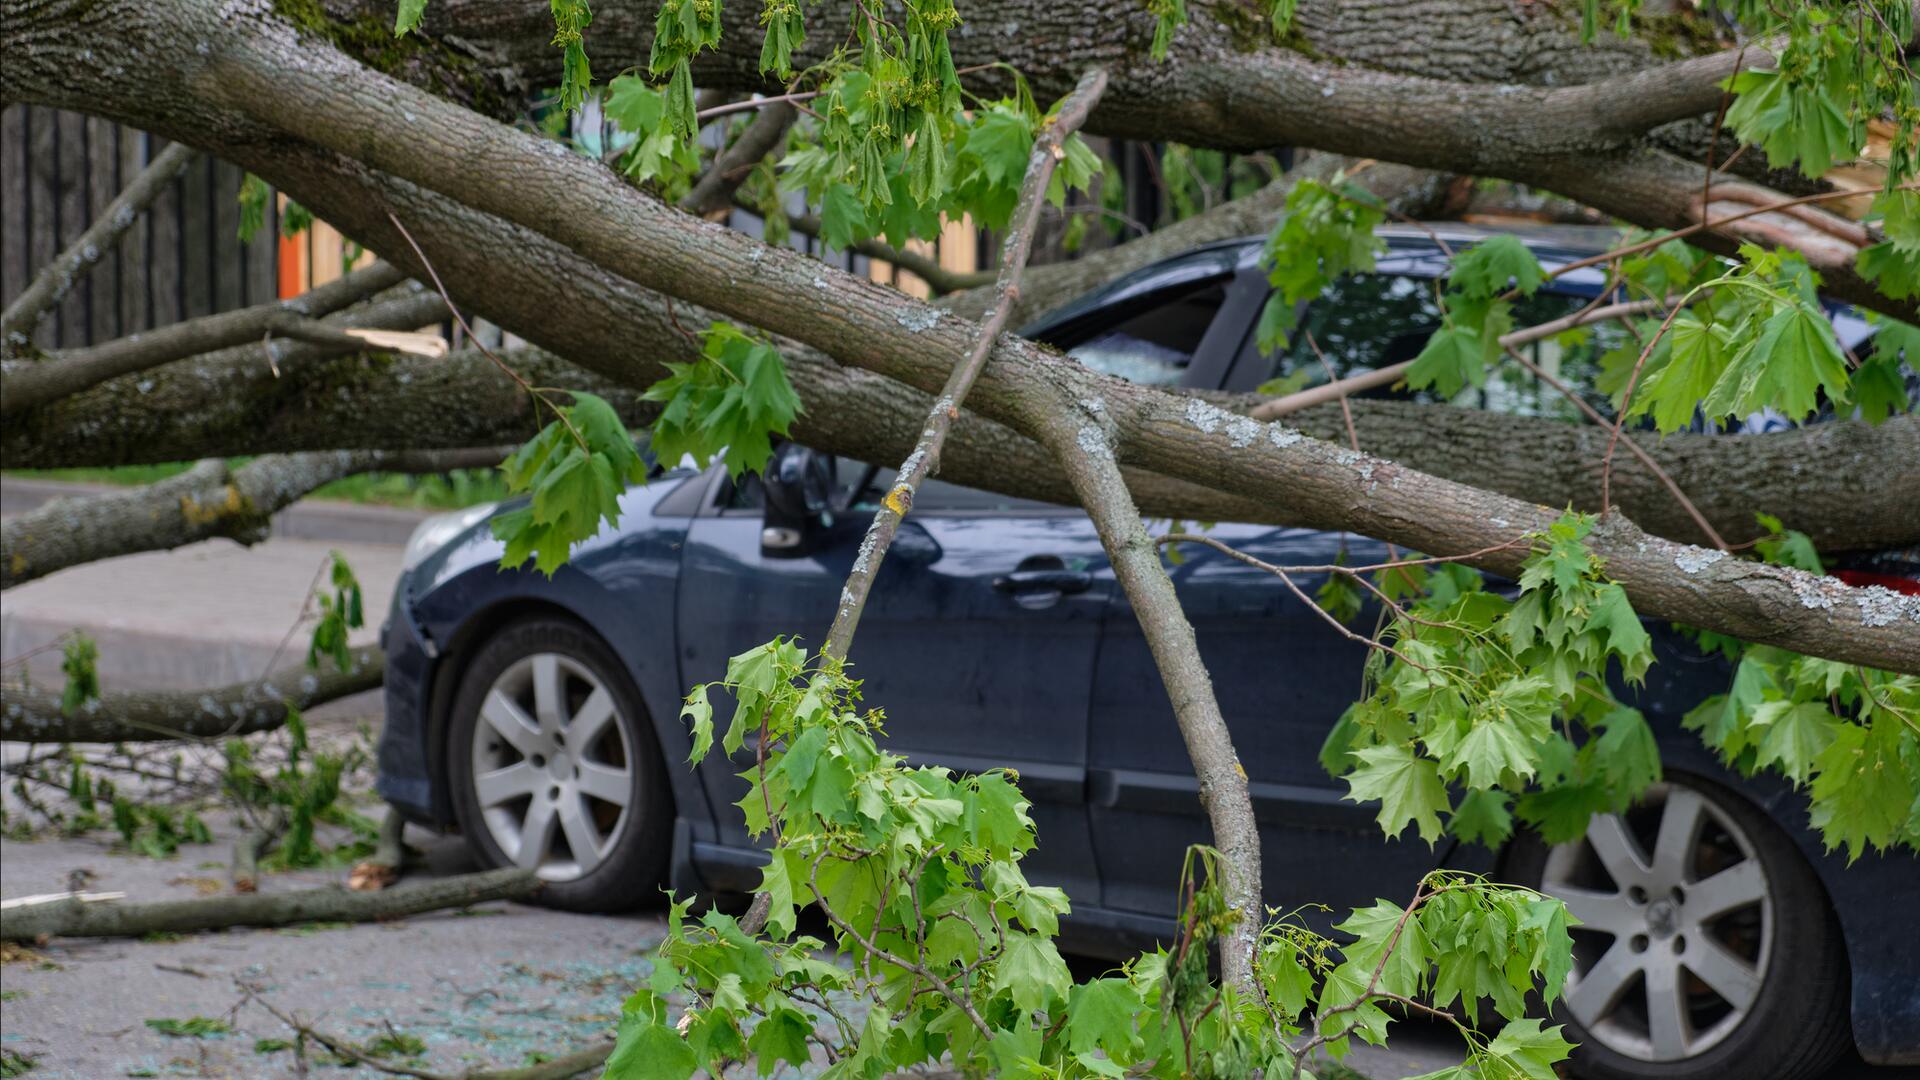
Havarijní pojištění je pojištění určené k ochraně vozidla před škodami způsobenými živly nebo vzniklými v důsledku havárie, odcizení, vandalismu či neoprávněného užití vozidla. Pokud budete mít uzavřeno havarijní pojištění, pojišťovna vám v uvedených případech vyplatí náhradu škody, kterou na vozidle utrpíte.
ArchivPodobné
Na koho se vztahuje povinné ručení
Povinné ručení neboli pojištění odpovědnosti z provozu vozidla po pozemních komunikacích je pojištění, které musí mít ze zákona sjednané každý majitel vozidla. Povinné ručení hradí všechny škody, které způsobíte provozem vlastního vozidla na zdraví i majetku třetích osob.
Kdy má smysl havarijní pojištění
„U běžných vozidel nižší a střední třídy má pojištění určitě smysl do 5 až 6 let stáří vozidla, u dražších aut se vyplatí i pro starší vozy,“ říká Jitka Polívková z ČSOB Pojišťovny.
Kdo plati havarijní pojištění
168/1999 Sb. uzavřeno každý, kdo vlastní vozidlo přihlášené v registru vozidel – jak tedy jeho název hlásá, je skutečně povinné. Oproti tomu havarijní pojištění si každý vlastník vozidla sjednává dobrovolně. Rozdíl je rovněž v tom, co všechno dané pojištění kryje.
Jak funguje spoluúčast
Spoluúčast je v pojistné smlouvě stanovená hodnota, kterou se pojištěný bude v případě pojistné události podílet na úhradě škody z vlastních finančních prostředků. Škodu, která spoluúčast nepřesáhne, tak pojištěný zaplatí celou sám. Pojišťovna zaplatí pouze částku, která překročí smluvenou spoluúčast.
Kdy mám nárok na náhradní vozidlo
Poškozená osoba má nárok na náhradní vůz po celou dobu opravy poškozeného vozu nebo po dobu likvidace pojistné události, pokud se jedná o totální škodu na poškozeném vozidle. Pojišťovny velmi často krátí plnění za náhradní vůz z mnoha různých důvodů.
Kdo má povinnost platit povinné ručení
Povinné ručení musí mít každé vozidlo, kterému byla přidělena registrační značka anebo technický průkaz nebo je používáno na veřejných komunikacích. Uzavřít povinné ručení je povinen vlastník nebo spoluvlastník tuzemského vozidla nebo řidič cizozemského vozidla, nestanoví-li to zákon jinak.
Na koho pojistit auto
Přestože sjednání povinného ručení je v Čechách povinné, zákon naštěstí neukládá, aby bylo sjednáno přímo na osobu provozovatele či majitele vozidla. Pojistníkem, tedy osobou, na jejíž jméno je povinné ručení uzavřeno, může tak být prakticky kdokoli, koho si sami vyberete.
Proč sjednat havarijní pojištění
Havarijní pojištění chrání váš vůz a potažmo i vaše peníze. Nejlepší volbou je havarijní pojištění v plném rozsahu – tzv. All risk, které kryje rizika havárie, krádeže, vandalismu i živelných události. Chcete-li ušetřit, můžete si sjednat i havarijní pojištění pouze proti vybraným rizikům.
Kdy přepočítat havarijní pojištění
Neplaťte za pojištění zbytečně moc
Nejvýrazněji samozřejmě klesá cena u nového vozu. V prvních dvou letech se tedy vyplatí nechat si smlouvu o havarijním pojištění pojišťovnou přepočítat vždy po roce, v dalších letech stačí aktualizovat smlouvu každé dva roky.
Jak dlouho platit havarijní pojištění
Havarijní pojištění lze sjednat dlouhodobě, například na dobu jednoho roku, ale i krátkodobě jen na pár měsíců nebo dní. Krátkodobé havarijní pojištění využijete při cestě do zahraničí. Vedle krátkodobého pojištění existuje také sezónní, které se většinou sjednává na dobu 3 měsíců.
Co znamená spoluúčast 5000 Kč
Ze svého tedy zaplatíte sjednaných 5 %, zbytek škody uhradí pojišťovna. Škoda na vozidle ve výši 50 000 Kč. Protože se pojišťovna řídí tím, která z obou částek spoluúčasti je vyšší (5 % nebo 5 000 Kč), zaplatíte v tomto případě 5 000 Kč. Ve skutečnosti se tedy na úhradě škody budete podílet deseti procenty.
Co znamená spoluúčast 5000
Spoluúčast v praxi
Když vám auto někdo poškodí, vy nevíte kdo, a vznikne na něm škoda 50 tisíc korun, vy zaplatíte 5 tisíc, pojišťovna zbytek. V případě, že budete mít spoluúčast vyjádřenou částkou, dejme tomu 10 tisíc korun, pojišťovna vám poskytne plnění ve výši 40 tisíc korun.
Jak ziskat nahradni vuz
Jak poznáte, že máte nárok na náhradní vůz Na zapůjčení náhradního auta máte nárok vždy, pokud dojde k nezaviněné dopravní nehodě z vaší strany = nejste viníkem. Pokud dopravní nehodu způsobíte vy, pak na náhradní vůz nárok nemáte, ale naopak na něj má nárok ten, komu jste způsobili škodu na jeho vozidle.
Jak funguje náhradní vozidlo
Pokud bylo vaše vozidlo vyřazeno z provozu třetí osobou, máte podle občanského zákoníku právo na náhradní vozidlo, které je hrazeno z povinného ručení viníka. Musíte být zároveň schopni doložit, že je vaše auto nepojízdné a nezbytně jej potřebujete – například k výkonu povolání či zajištění chodu domácnosti.
Kdy se nemusí platit povinné ručení
Zrušení povinného ručení
Jedná se o případy, kdy je motorové vozidlo havarované a tedy nepojízdné. Dále pokud jejo technický stav je nevyhovující. V obou případech se buď motorové vozidlo nedá již opravit, nebo by se oprava finančně nevyplatila, může majitel požádat o zrušení registrace tohoto vozidla.
Jak dlouho může být auto bez povinného ručení
Vůz může v depozitu setrvat rok a půl (tj. 18 po sobě jdoucích měsíců) a po tuto dobu s ním nesmíte jezdit. Před vyzvednutím značek z depozitu zkontrolujte platnost technické kontroly, případně zařiďte novou a sjednejte si povinné ručení. Budete totiž potřebovat zelenou kartu.
Na koho může být napsane auto
Podstatnou informací hned ze začátku je, že auto může vlastnit kdokoli, a to bez ohledu na věk, rodinný stav, způsobilost k právním úkonům nebo vlastnictví řidičského oprávnění.
Jak vysoke povinné ručení
A jaký limit si tedy zvolit Pojišťovny většinou nabízejí limity 50/50, 70/70, 100/100 a 150/150. Někde můžete narazit i na vyšší limity. My bychom Vám doporučili si vždy sjednávat limit alespoň 100/100.
Kdy se vyplatí pojištění
Ideální stáří auta, aby pro vás bylo havarijní pojištění stále výhodné, je do šesti let. Pak už náklady na opravu často převyšují hodnotu vozu. Výjimkou jsou starší veteráni, kteří mají stále vysokou hodnotu. Pojištění se ale vyplatí i majitelům opravdu luxusních vozidel, která jsou stará více jak 6 let.
Kdy si nechat přepočítat povinné ručení
Cenu povinného ručení si nechte přepočítat každý rok
Ať už za nižší cenu nebo třeba s rozšířenými asistenčními službami či vyšším limitem plnění. Mění se ale i návyky řidičů, takže každý by měl mít vždy smlouvu nastavenou tak, aby odpovídala aktuálnímu nebo očekávanému používání vozu.
Na co si dát pozor při sjednání havarijního pojištění
Na co si dát pozor u havarijního pojištěníPro pojišťovny je zpravidla rozhodující obvyklá cena vozidla.Cenu u havarijního pojištění určuje především rozsah sjednaných služeb.Dále výši pojistného ovlivňuje značka vozu, výbava, stáří, oblíbenost značky u zlodějů (v případě pojištění proti odcizení).
Jak funguje spoluúčast havarijní pojištění
Spoluúčast v procentech
Pokud je v pojistné smlouvě uvedeno, že spoluúčast je např. 5%, tak při pojistné události zaplatí pojištěný 5% z ceny pojistné události a pojišťovna uhradí zbývajících 95%. V případě, že je spoluúčast nulová, hradí celou pojistnou událost pojišťovna.
Co znamená spoluúčast 10%
Spoluúčast může být například stanovena jako 10% a 10 tisíc Kč. V tomto případě, je-li škoda na vozidle ve výši 50 tisíc, zaplatili byste podle procent 5 tisíc, ale ve skutečnosti zaplatíte v tomto případě 10 tisíc. Při plnění z pojistné události se vždy se platí vyšší z těchto dvou částek.
Kdy má člověk nárok na náhradní vozidlo
Poškozená osoba má nárok na náhradní vůz po celou dobu opravy poškozeného vozu nebo po dobu likvidace pojistné události, pokud se jedná o totální škodu na poškozeném vozidle. Pojišťovny velmi často krátí plnění za náhradní vůz z mnoha různých důvodů.


0 Comments