
Jak se dani duchodove pojištění?
Co se daní při výplatě penzijního připojištění
Danění: Výplata doživotních penzí nepodléhá zdanění. Při výplatě penze na dobu určitou se daní výnosy 15%. Výplata penze na dobu určitou 10 let a delší nepodléhá zdanění.
Jak vysoká je daňová úleva u penzijního spoření 2023
Vklady do penzijního připojištění, které se v roce 2023 vyplatí Nejvyšší daňovou úsporu a státní příspěvek získáte při měsíčním vkladu ve výši 3 000 Kč. V penzi dostanete od státu navíc 230 Kč za každý připojištěný měsíc a za rok na daních uspoříte 3 600 Kč.
Archiv
Jak danit Penzijko
Odepsat z daní lze 2 % hodnoty daru – nejméně 1 000 Kč a nejvýše 15 % základu daně. Za jeden odběr je příspěvek 3 000 Kč, při maximálním počtu odběrů (ženy 3× a muži 4× za rok) je daňový odpočet pro ženy 1 350 Kč a muže 1 800 Kč. Za jeden odběr je příspěvek 20 000 Kč, který tvoří roční odpočet 3 000 Kč.
Archiv
Co všechno se dá odečíst z daní
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Kde nejlepe spořit na důchod
Mezi nejvíce využívané druhy spoření na důchod patří doplňkové penzijní spoření (dříve známé jako penzijní připojištění), které výhodně kombinuje spoření na penzi, investování a státní podporu. Má přitom hned několik výhod – při splnění daných podmínek můžete počítat se zajímavým finančním příspěvkem od státu.
Kdy si můžu vybrat peníze z penzijního připojištění
Podmínky výplaty: Věk minimálně 60 let a doba spoření aspoň 5 let (tj. 60 zaplacených měsíců). V případě předdůchodu věk klienta, který je o 5 let nižší než věk potřebný pro vznik nároku na starobní důchod.
Jak neplatit daň z penzijního připojištění
Jak neplatit daň
Stačí z původního penzijního připojištění přejít na takzvané doplňkové penzijní spoření. V novém spoření si totiž můžete zvolit výplatu penze i na určenou dobu, minimálně na tři roky. V takovém případě (při výběru formou penze) se příspěvek zaměstnavatele nedaní.
Jak odečíst životní pojištění z dani
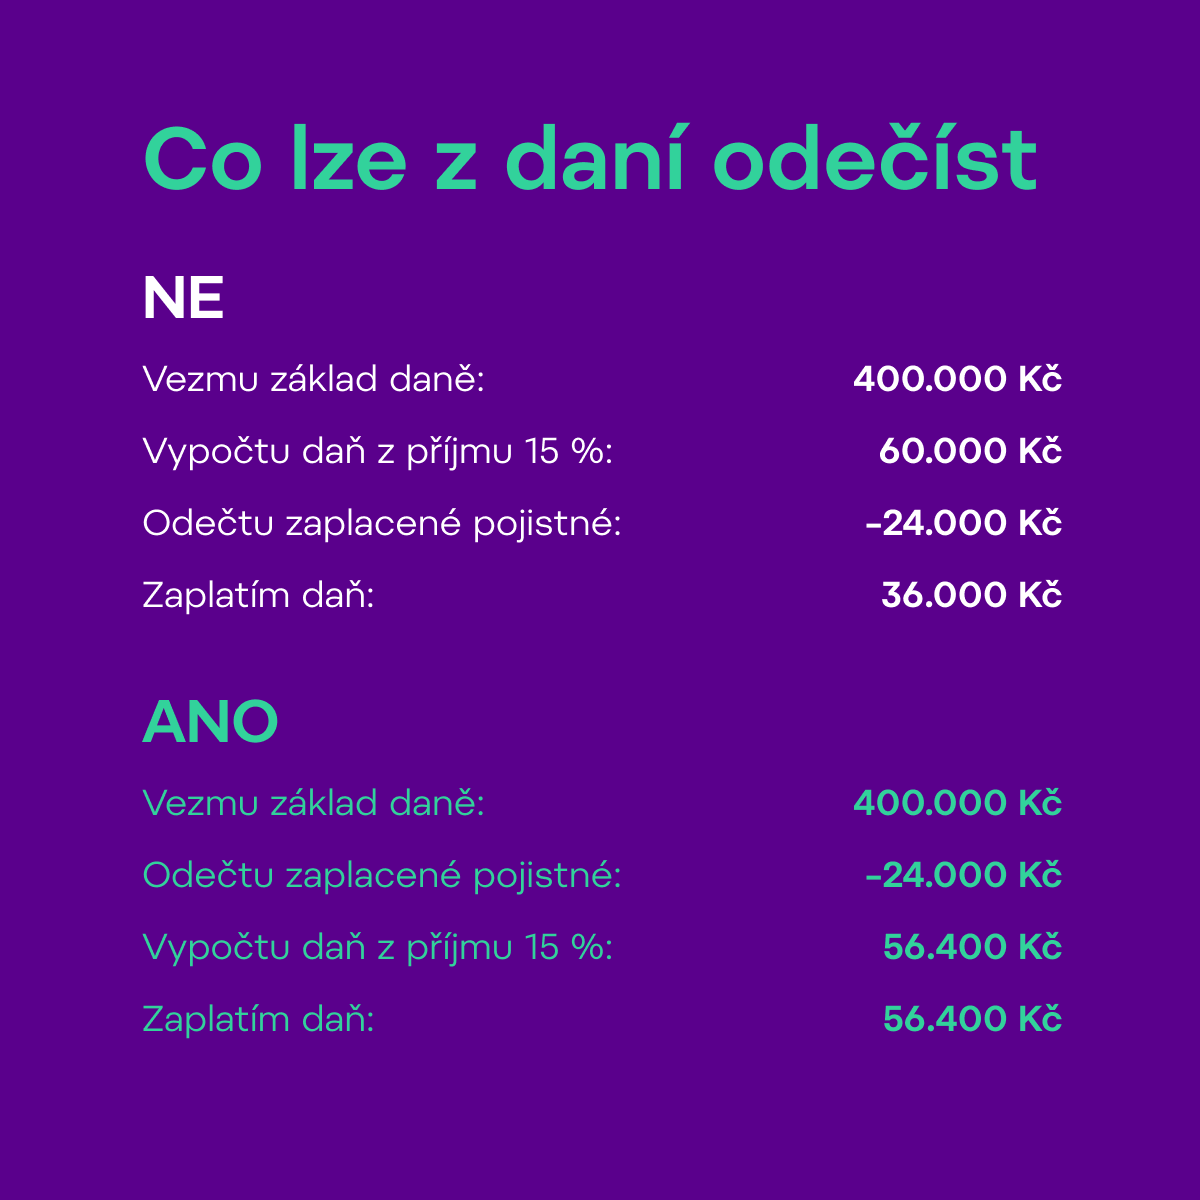
Každý rok je možné si ze základu daně odečíst zaplacené pojistné na životní pojištění, a to až do výše 24 000 Kč. Maximální roční úspora, které takto můžete dosáhnout, činí 3600 Kč. Tato částka představuje 15 % ze zaplaceného pojistného za kalendářní rok.
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Kdy lze odečíst životní pojištění
Abyste mohli využít slevu na dani ze zaplaceného pojistného na životní pojištění, je nutné splnit následující podmínky: Životní pojištění musí být sjednáno minimálně na 5 let. vybrání jednorázové částky nebo důchod si klient vybere nejdříve v roce, kdy je mu 60 let.
Kdy je nejvhodnější doba začít šetřit na důchod
Nejvhodnější doba pro založení doplňkového penzijního spoření a obecně pro zahájení spoření na dobu, kdy již nebudete ekonomicky aktivní, nastává právě nyní. Vezmeme-li v úvahu, že naše populace reálně stárne, pak v době, kdy půjdete do důchodu, budou na výplatu státních penzí k dispozici jen malé prostředky.
Proč mít penzijní připojištění
Smyslem penzijního spoření je umísťování vašich příspěvků, příspěvků zaměstnavatele a státních příspěvků do tzv. účastnických fondů, které obhospodařuje penzijní společnost.
Jak nejlépe ukončit penzijní připojištění
Jestliže chcete penzijní připojištění předčasně zrušit úplně, musíte penzijní společnosti doručit písemnou výpověď. Bude vám vyplaceno pouze odbytné – vaše příspěvky, příspěvky zaměstnavatele a podíl z výnosu zdaněné 15 %. Státní podpora se vrátí zpět ministerstvu.
Co se stane když přestanu platit penzijní připojištění
Jestli si nemůžete svou měsíční platbu na penzijní spoření dovolit, příspěvek je možné si libovolně snížit nebo přerušit spoření úplně. „Žádné sankce za to nejsou, smlouva běží dál,“ potvrzuje Jan Sedláček z Asociace penzijních společností ČR.
Kdy se dá vybrat penzijní připojištění
Podmínky výplaty: Věk minimálně 60 let a doba spoření aspoň 5 let (tj. 60 zaplacených měsíců). V případě předdůchodu věk klienta, který je o 5 let nižší než věk potřebný pro vznik nároku na starobní důchod.
Které že životních pojištění není daňové uznatelné
Podle zákona o daních z příjmu si každý rok můžete od základu daně odečíst vámi zaplacené pojistné na vaše životní pojištění až do výše 24 000 Kč. Naopak nepočítají se různá připojištění, které máte v rámci životního pojištění sjednaná navíc, například úrazové pojištění nebo pojištění závažných nemocí.
Kdy se zdaňuje životní pojištění
Daňový poplatník má povinnost podat daňové přiznání, pokud dojde ke skončení pojištění a výplatě pojistného plnění ze soukromého životního pojištění dříve, než uplyne 60 kalendářních měsíců nebo před rokem, ve kterém pojištěný dosáhne věku 60 let (nebo při výplatě jiného příjmu mimo pojistné plnění).
Jak vyplnit daňové přiznání důchodce
Daňové přiznání nepodávají ani penzisté, kteří mají příjem pouze ve formě starobního důchodu. Výjimkou jsou ti, co pobírají vysoký důchod, který v součtu 12 měsíců za rok 2019 dosáhl částky 480 600 korun. Takto "bohatých" důchodců ale moc není. Ti, kdo jej pobírají, platí daň z příjmů z částky, která limit převyšuje.
Kdy se vrací peníze za daně
Obecně platí, že správce daně začíná vyplácet peníze až od 3. dubna 2023. Pro vrácení přeplatku na dani je totiž stanovena třicetidenní lhůta, která se počítá od okamžiku, kdy uplyne deadline pro podání daňového přiznání.
Jak se dani životní pojištění
Každý rok je možné si ze základu daně odečíst zaplacené pojistné na životní pojištění, a to až do výše 24 000 Kč. Maximální roční úspora, které takto můžete dosáhnout, činí 3600 Kč. Tato částka představuje 15 % ze zaplaceného pojistného za kalendářní rok.
Jaké je nejlepší penzijní připojištění
Historicky ji má nejvyšší AXA, následovaná ČSOB a Českou spořitelnou. Celkově zatím vyvážené fondy překonaly ty konzervativní – průměr od založení je zhruba dvě procenta ročně. Pokud jste opatrný investor, neuděláte chybu v zásadě u žádné penzijní společnosti.
Kdy začít spořit na důchod
Pokud mluvíme o zabezpečení na důchod, nejlepší radou je začít spořit co nejdříve. Finanční rezervu na důchod byste rozhodně neměli řešit na poslední chvíli. Je lepší si v klidu a s předstihem vybrat to nejlepší důchodové spoření a začít si šetřit na pohodlný důchod.
Jaký je rozdíl mezi důchodovým a penzijním pojištěním
Zatímco penzijní připojištění je ryze spořicím produktem sloužícím k nastřádání finanční rezervy na důchodový věk, důchodové pojištění je jednou z forem kapitálového životního pojištění a zahrnuje v sobě jak spořicí složku, tak i složku rizikovou.
Kdy lze ukončit penzijní připojištění
U smluv penzijního připojištění vzniká nárok na výplatu odbytného po odspoření alespoň 12 měsíců. Připsané státní příspěvky jsou při výplatě formou odbytného vráceny Ministerstvu financí. Výpovědní lhůta činí 1 měsíc u doplňkového penzijního spoření, 2 měsíce u penzijního připojištění.
Kdy si můžu odečíst životní pojištění
Podle zákona o daních z příjmu si každý rok můžete od základu daně odečíst vámi zaplacené pojistné na vaše životní pojištění až do výše 24 000 Kč. Naopak nepočítají se různá připojištění, které máte v rámci životního pojištění sjednaná navíc, například úrazové pojištění nebo pojištění závažných nemocí.


0 Comments